Information importante
Ce contenu est fourni à titre informatif et ne constitue pas un conseil en assurance personnalisé. Les tarifs et conditions varient selon les assureurs et votre profil conducteur.
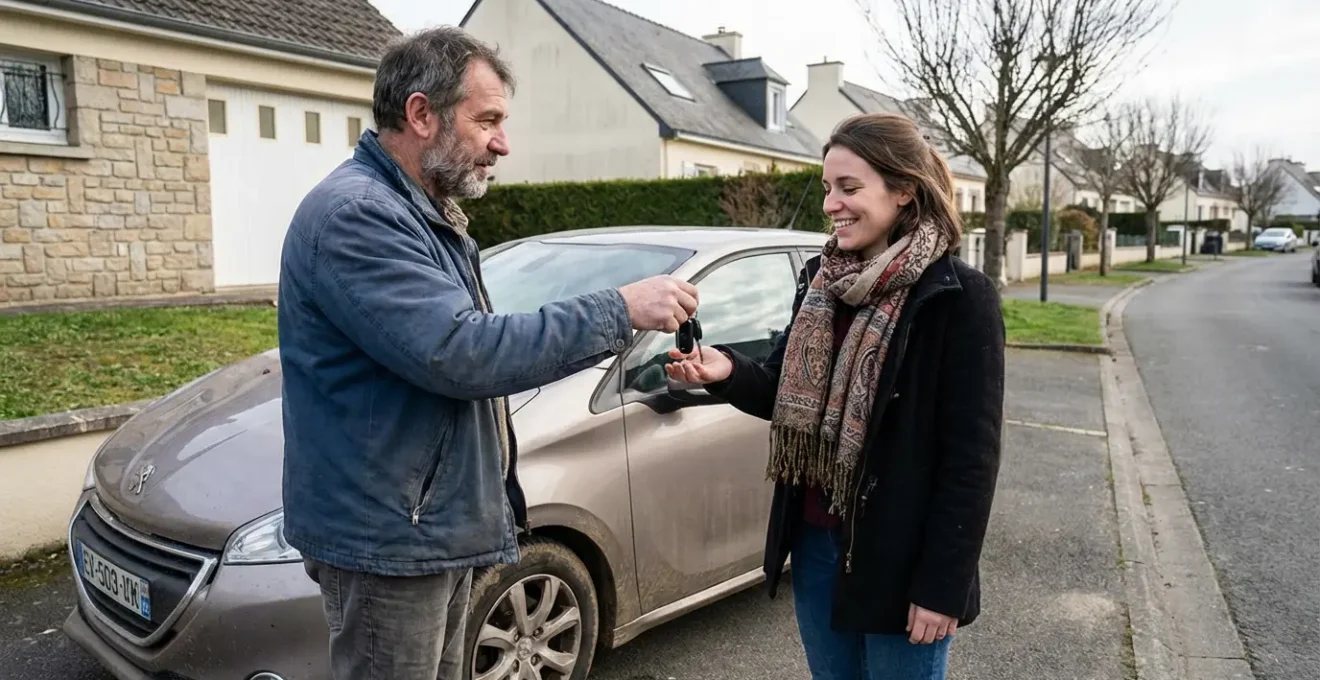
Votre voiture est au garage. Votre beau-père vous prête la sienne. Problème : son assurance ne vous couvre pas. J’ai accompagné Marc l’année dernière dans cette situation exacte. Il était en panique à 48 heures de reprendre le travail. La bonne nouvelle ? Une assurance auto temporaire lui a permis de rouler légalement dès le lendemain, avec une attestation reçue en quelques minutes.
L’essentiel de l’assurance auto temporaire en 30 secondes
- Durée modulable de 1 à 90 jours maximum
- Attestation d’assurance immédiate après souscription
- Formule Tous Risques disponible avec assistance 24h/24
- Souscription en ligne en une quinzaine de minutes
Quand l’assurance auto temporaire devient votre meilleure option
Soyons clairs : l’assurance temporaire n’est pas faite pour tout le monde. Elle répond à des besoins précis, limités dans le temps. Dans ma pratique, je rencontre principalement quatre situations où cette solution fait sens.
La plus fréquente concerne le prêt familial. Quand vous empruntez la voiture de vos parents ou de votre conjoint pour quelques semaines, vous découvrez souvent au dernier moment que leur contrat ne couvre pas les conducteurs occasionnels. C’est exactement ce qui est arrivé à Marc, que j’ai accompagné récemment : son beau-père lui prêtait sa voiture pendant que la sienne était en réparation. Selon l’article L211-1 du Code des assurances, tout conducteur doit être couvert par une assurance responsabilité civile pour circuler. Marc risquait gros.
Votre situation : l’assurance temporaire est-elle faite pour vous ?
- Prêt familial ou amical :
Vérifiez d’abord si l’assurance du propriétaire vous couvre comme conducteur occasionnel. Si non, optez pour une temporaire.
- Location courte durée :
L’assurance du loueur est souvent limitée au tiers. Une formule Tous Risques temporaire vous protège mieux.
- Essai avant achat d’occasion :
L’assurance temporaire vous couvre le temps de tester le véhicule avant de vous engager.
- Voiture au garage :
Vous récupérez un véhicule de remplacement non couvert par votre contrat habituel. La temporaire comble ce vide.
Attention : L’assurance temporaire n’est pas la bonne solution si vous comptez utiliser le véhicule plus de trois mois, si vous êtes en situation de malus important, ou si le véhicule n’est pas immatriculé en France. Dans ces cas, tournez-vous vers un contrat classique ou consultez un courtier.
L’erreur la plus courante que je constate ? Les gens oublient de vérifier l’assurance du prêteur avant d’emprunter la voiture. Franchement, c’est humain. On pense que c’est réglé parce qu’on a « le droit » de conduire. Sauf que conduire légalement et être couvert par une assurance, ce sont deux choses différentes. Selon Service-Public.fr, l’amende forfaitaire pour défaut d’assurance atteint 500 €, et peut grimper jusqu’à 3 750 € au maximum.
Ce que couvre vraiment une formule Tous Risques temporaire
Je recommande systématiquement la formule Tous Risques plutôt que la simple responsabilité civile pour un véhicule emprunté. Voici pourquoi : si vous abîmez la voiture de votre beau-père, même sans tiers impliqué, vous êtes couvert. Avec une formule au tiers, vous payez la réparation de votre poche.
| Garantie | Ce qui est couvert | Exemple de sinistre |
|---|---|---|
| Responsabilité civile | Dommages causés aux autres véhicules et personnes | Vous percutez une voiture à un feu rouge : les réparations de l’autre véhicule sont prises en charge |
| Garantie conducteur | Vos propres blessures en cas d’accident responsable | Vous vous fracturez le poignet dans un accident que vous avez causé : vos frais médicaux sont couverts |
| Dommages tous accidents | Réparations du véhicule emprunté, même sans tiers | Vous ratez un créneau et rayez l’aile sur un poteau : la carrosserie est prise en charge |
| Assistance 24h/24 | Dépannage et remorquage en cas de panne | Vous tombez en panne à 22h sur l’autoroute : un dépanneur intervient dans l’heure |
D’après les données AED Assurance actualisées en janvier 2026, les formules temporaires incluent généralement une responsabilité civile illimitée, une défense pénale jusqu’à 10 000 €, et une assistance dépannage avec remorquage gratuit sur 50 kilomètres. Ce sont des garanties solides.
Ce que beaucoup ignorent : la garantie conducteur est cruciale. La responsabilité civile protège les autres, pas vous. Si vous êtes blessé dans un accident que vous avez provoqué, seule la garantie conducteur vous indemnise. Pour un véhicule que vous ne connaissez pas bien, cette protection vaut le surcoût.
Sur le terrain, j’observe que les conducteurs hésitent souvent entre formules Tous Risques ou tiers. Mon conseil : pour un prêt de véhicule, choisissez toujours la couverture la plus complète. Le surcoût représente quelques euros par jour, et vous évitez les tensions familiales en cas de pépin.
Souscrire en 15 minutes : les étapes concrètes
Concrètement, voici ce qui se passe quand vous souscrivez une assurance temporaire. J’ai chronométré le parcours sur plusieurs plateformes.
Documents à préparer avant de commencer
- Carte grise du véhicule à assurer (photo ou scan lisible)
- Votre permis de conduire en cours de validité
- Relevé d’information de votre assureur actuel (bonus-malus)
- Moyen de paiement (carte bancaire)
Préparez ces éléments avant de lancer la souscription. Ça paraît évident, mais j’ai vu des gens abandonner en cours de route parce qu’ils devaient chercher leur carte grise. Le parcours est fluide si vous avez tout sous la main.
Les 5 étapes pour souscrire et rouler aujourd’hui
- Demander un devis en ligne
Renseignez le véhicule, la durée souhaitée et votre profil conducteur. Comptez 5 minutes.
- Choisir votre formule
Tiers ou Tous Risques. Vérifiez les options incluses (assistance, garantie conducteur).
- Télécharger vos justificatifs
Photo du permis et de la carte grise. Certains assureurs demandent le relevé d’information.
- Payer en ligne
Règlement immédiat par carte bancaire. Pas d’échéancier sur les formules courtes.
- Recevoir votre attestation
L’attestation immédiate arrive par email en format PDF, imprimable ou affichable sur smartphone.
D’après les données Direct Temporaires 2025, l’attestation est valide immédiatement après paiement, accessible 24h/24 et 7j/7. Dans les faits, comptez environ 2 minutes entre le paiement et la réception du PDF. Vous pouvez rouler légalement dans la foulée.
Pour les sociétaires de certains assureurs, des offres spécifiques existent. Vous pouvez consulter les conditions sur matmut.fr par exemple. Attention : ces formules sont parfois réservées aux clients existants. Vérifiez les critères d’éligibilité avant de lancer la souscription.
Vos questions sur l’assurance auto temporaire
Je reçois régulièrement les mêmes interrogations. Voici les réponses aux questions qui reviennent le plus souvent.
L’attestation est-elle vraiment immédiate ?
Oui, sur les plateformes en ligne modernes. Après paiement validé, vous recevez le PDF par email en quelques minutes. Vous pouvez le présenter sur votre smartphone en cas de contrôle.
Puis-je souscrire sans avoir de bonus ?
C’est possible, mais les conditions varient. Certains assureurs refusent les profils malussés ou avec des sinistres récents. Les jeunes conducteurs sans historique sont généralement acceptés avec un tarif majoré.
Que se passe-t-il si j’ai un accident ?
Vous déclarez le sinistre comme avec n’importe quelle assurance. Remplissez un constat amiable et contactez l’assureur dans les 5 jours. Les garanties souscrites s’appliquent normalement.
Mon bonus-malus est-il impacté ?
En l’absence de sinistre, non. En cas d’accident responsable, le malus sera appliqué sur votre prochain contrat annuel, comme pour toute assurance auto.
Puis-je prolonger mon contrat temporaire ?
La plupart des assureurs permettent de souscrire un nouveau contrat à la suite du précédent, dans la limite de 90 jours au total. Au-delà, orientez-vous vers un contrat annuel classique.
Et maintenant ?
Si vous devez emprunter un véhicule dans les prochains jours, ne partez pas du principe que vous êtes couvert. Vérifiez l’assurance du propriétaire. Si elle ne mentionne pas explicitement les conducteurs occasionnels, souscrivez une formule Tous Risques temporaire. Ça prend un quart d’heure, et vous roulez l’esprit tranquille.
La vraie question à vous poser avant de prendre le volant : êtes-vous certain d’être couvert en cas de pépin ? Si le moindre doute subsiste, la réponse est non.
Précisions sur l’assurance auto temporaire
- Les tarifs mentionnés sont indicatifs et varient selon votre profil conducteur et le véhicule assuré
- Les conditions d’éligibilité diffèrent selon les assureurs (âge, bonus-malus, ancienneté permis)
- La garantie Tous Risques n’est pas systématique, vérifiez les options de votre contrat
En cas de doute sur votre situation, consultez votre assureur actuel ou un courtier en assurances.