Assurance voyage
Un voyage à l’étranger représente souvent un investissement financier important et un moment d’évasion attendu. Pourtant, une urgence médicale, un accident ou un imprévu peuvent transformer cette expérience en cauchemar logistique et financier. L’assurance voyage n’est pas qu’une formalité administrative : c’est un filet de sécurité qui peut vous éviter des dépenses de plusieurs dizaines de milliers d’euros et garantir une prise en charge adaptée, même à des milliers de kilomètres de chez vous.
Contrairement aux idées reçues, votre couverture habituelle ne vous suit pas systématiquement à l’étranger. Les cartes bancaires offrent des garanties limitées, et la sécurité sociale ne rembourse que sur la base des tarifs nationaux, laissant souvent des restes à charge considérables. Cet article vous présente les piliers de l’assurance voyage : la protection médicale internationale, le rapatriement sanitaire, l’annulation de séjour et la couverture bagages, pour vous permettre de voyager en toute sérénité.
Pourquoi l’assurance voyage est-elle devenue indispensable ?
Les systèmes de santé varient considérablement d’un pays à l’autre, tant en termes de qualité que de coût. Une simple consultation médicale peut coûter plusieurs centaines d’euros dans certaines destinations, tandis qu’une hospitalisation aux États-Unis peut facilement atteindre plusieurs milliers de dollars par jour. Sans assurance adaptée, ces frais restent intégralement à votre charge.
Imaginez une fracture lors d’un trek en montagne, une crise d’appendicite pendant un safari, ou une infection grave contractée en zone tropicale. Au-delà du stress médical, vous devrez faire face à des barrières linguistiques, des procédures administratives étrangères et parfois un refus de soins pour insolvabilité si vous ne pouvez pas prouver votre capacité à payer. Certains établissements exigent une garantie de paiement avant toute admission, même en urgence vitale.
L’assurance voyage intervient également avant votre départ. Si un événement imprévu vous oblige à annuler votre séjour, vous risquez de perdre les sommes versées pour les billets d’avion, l’hébergement et les activités réservées. Les compagnies aériennes et les hôtels appliquent généralement des conditions d’annulation strictes, avec peu ou pas de remboursement en dehors des motifs très limités qu’ils acceptent.
La prise en charge médicale à l’étranger
La couverture médicale constitue le cœur de toute assurance voyage. Elle garantit l’accès aux soins sans que vous ayez à avancer des sommes parfois astronomiques, et elle coordonne l’ensemble des démarches avec les établissements de santé locaux.
Avance de frais et garantie de paiement
Dans de nombreux pays, les hôpitaux privés et certains établissements publics refusent d’admettre un patient étranger sans garantie financière préalable. Votre assureur joue alors un rôle crucial en émettant une garantie de paiement à l’admission, un document qui engage l’assureur à régler directement les frais médicaux dans la limite des plafonds du contrat.
Ce système vous évite de devoir mobiliser votre épargne ou votre carte de crédit pour des montants qui peuvent atteindre plusieurs dizaines de milliers d’euros. L’assureur négocie également avec l’établissement de santé et vérifie la pertinence des actes médicaux facturés, ce qui limite les risques de surfacturation parfois constatés pour les patients étrangers.
Les préexistences médicales
La gestion des préexistences médicales représente l’une des zones grises les plus délicates de l’assurance voyage. Une préexistence désigne une pathologie ou un état de santé connu avant la souscription du contrat : diabète, hypertension, asthme, antécédents cardiaques, etc.
La plupart des contrats standards excluent automatiquement les complications liées à ces affections. Toutefois, certains assureurs proposent des extensions de garantie moyennant une surprime, à condition que la pathologie soit stabilisée et contrôlée. Il est impératif de déclarer honnêtement votre état de santé lors de la souscription : en cas de sinistre, l’assureur peut consulter votre dossier médical et refuser toute prise en charge si vous avez dissimulé une information pertinente.
La CEAM en Europe : une protection partielle
Si vous voyagez dans l’Espace économique européen ou en Suisse, la Carte Européenne d’Assurance Maladie (CEAM) vous permet d’accéder aux soins publics dans les mêmes conditions que les résidents locaux. Cette carte gratuite, délivrée par votre organisme de sécurité sociale, facilite les démarches et évite généralement l’avance de frais.
Cependant, la CEAM présente des limites importantes. Elle ne couvre que les soins médicalement nécessaires pendant le séjour, et exclut le rapatriement sanitaire. Elle ne fonctionne pas dans le secteur privé de certains pays, où les tarifs peuvent être nettement supérieurs. Enfin, elle ne remplace pas une assurance annulation ou une protection bagages. Pour un séjour en Europe, la CEAM constitue donc un complément utile, mais rarement suffisant.
Le rapatriement sanitaire : bien plus qu’un simple retour
Le rapatriement sanitaire représente souvent la garantie la plus méconnue et pourtant la plus critique de l’assurance voyage. Il ne s’agit pas d’un simple billet d’avion retour, mais d’une opération médicale et logistique complexe qui mobilise des professionnels de santé, des moyens de transport spécialisés et une coordination internationale.
Les critères de déclenchement
Un rapatriement sanitaire n’est déclenché que lorsque certains critères médicaux stricts sont réunis. La décision appartient généralement au médecin régulateur de l’assureur, en concertation avec l’équipe soignante sur place. Les situations typiques incluent :
- Une pathologie grave nécessitant des soins impossibles à réaliser localement avec le niveau de qualité requis
- Un état stabilisé mais nécessitant un suivi médical prolongé plus adapté dans votre pays d’origine
- Une urgence vitale nécessitant une évacuation immédiate vers un centre spécialisé
- Un accident grave en zone isolée nécessitant d’abord une évacuation vers un hôpital local, puis un rapatriement
Le rapatriement n’est jamais déclenché pour convenance personnelle. Vous ne pouvez pas décider seul de rentrer « parce que vous préférez être soigné chez vous ». Cette décision repose sur une évaluation médicale objective de la nécessité et de la faisabilité du transport.
La logistique complexe d’une évacuation
Organiser un rapatriement sanitaire mobilise de nombreux acteurs. L’assureur doit d’abord obtenir un rapport médical complet traduit, puis déterminer le moyen de transport adapté : vol commercial en classe économique avec assistance, vol commercial avec civière, ou avion sanitaire avec équipe médicale embarquée.
La coordination ambulance-avion exige une synchronisation parfaite : ambulance locale vers l’aéroport de départ, formalités douanières et sanitaires, transfert médicalisé vers l’appareil, vol avec escorte médicale (médecin, infirmier ou simple accompagnateur selon l’état du patient), puis ambulance à l’arrivée vers l’établissement de santé choisi. En cas de refus d’embarquement par le pilote pour des raisons de sécurité (patient trop instable, risque de décompression), tout le dispositif doit être revu.
Si vous voyagez en famille, l’assurance prend généralement en charge la gestion des bagages et accompagnants : rapatriement des effets personnels, acheminement d’un proche si vous étiez seul, ou accompagnement des mineurs si vos enfants se retrouvent sans surveillance suite à votre hospitalisation.
Le coût réel d’un rapatriement
Le coût d’une évacuation sanitaire varie considérablement selon la distance, le moyen de transport et le niveau de médicalisation requis. Un rapatriement depuis l’Europe en avion de ligne avec assistance médicale peut coûter entre 5 000 et 15 000 euros. Depuis l’Asie ou l’Amérique, ce montant grimpe facilement à 20 000-30 000 euros.
Pour un rapatriement en avion sanitaire privé, notamment depuis des zones isolées ou pour un patient en état critique nécessitant du matériel de réanimation, la facture peut dépasser 100 000 euros. Ce montant inclut l’affrètement de l’appareil, le carburant, les équipes médicales, les autorisations de survol et d’atterrissage, et les ambulances terrestres.
Sans assurance, ces frais restent intégralement à votre charge. Même les cartes bancaires premium plafonnent généralement leurs garanties rapatriement à quelques dizaines de milliers d’euros, ce qui peut s’avérer insuffisant dans les cas les plus graves. En cas de rapatriement du corps en cas de décès, les coûts incluent également les formalités consulaires, la mise en bière, la conservation et le transport, pouvant atteindre 10 000 à 20 000 euros selon la destination.
L’assurance annulation : se protéger avant le départ
L’assurance annulation intervient lorsqu’un événement indépendant de votre volonté vous empêche de partir. Elle rembourse les frais d’annulation retenus par les prestataires (compagnies aériennes, hôtels, agences de voyages), qui appliquent généralement des barèmes progressifs : plus vous annulez tardivement, plus les pénalités sont élevées.
Les motifs couverts
Les contrats d’assurance annulation définissent une liste précise de motifs valables, généralement limités à des événements graves et imprévisibles. Les plus courants incluent :
- Motifs médicaux : maladie grave, accident, hospitalisation, décès vous concernant ou concernant un proche (conjoint, enfants, parents, parfois fratrie)
- Motifs professionnels : licenciement, mutation géographique imposée, convocation à un examen de rattrapage pour les étudiants
- Événements exceptionnels : catastrophe naturelle sur le lieu de destination, attentat récent, interdiction administrative de se rendre sur place
- Risques épidémiques : fermeture des frontières, mise en quarantaine obligatoire (cette garantie a été largement sollicitée récemment et certains contrats l’ont depuis restreinte)
Les motifs non couverts sont tout aussi importants à connaître : simple changement d’avis, difficultés financières, peur de prendre l’avion, ou encore maladie bénigne ne justifiant pas médicalement l’annulation. Certains contrats exigent une hospitalisation de plusieurs jours pour valider le motif médical.
Franchise et plafonds de remboursement
La plupart des contrats appliquent une franchise, c’est-à-dire une somme restant à votre charge sur chaque sinistre. Elle peut être fixe (30 à 50 euros) ou proportionnelle (10 % du montant réclamé). Vérifiez également les plafonds de remboursement, qui varient généralement entre 5 000 et 15 000 euros par personne.
Le délai de souscription constitue un autre point crucial. L’assurance annulation doit généralement être souscrite dans les 24 à 72 heures suivant le premier paiement du voyage. Passé ce délai, vous ne pourrez plus y prétendre, même si votre départ est encore lointain. Cette règle vise à éviter que les voyageurs ne s’assurent qu’au dernier moment, après avoir constaté un risque.
La protection des bagages en voyage
La garantie bagages couvre les dommages, le vol, la perte ou le retard de livraison de vos effets personnels pendant le voyage. Elle constitue un complément essentiel, car les compagnies aériennes limitent strictement leur responsabilité.
Il faut d’abord comprendre la distinction entre retard et perte définitive. En cas de retard de livraison (votre bagage arrive quelques jours après vous), l’assurance rembourse les achats de première nécessité réalisés sur place : vêtements de rechange, articles de toilette, parfois médicaments si votre traitement était dans le bagage. Les plafonds pour ces achats d’urgence sont généralement compris entre 300 et 800 euros, sur présentation des factures.
En cas de perte définitive ou de vol, l’indemnisation se base sur la valeur réelle des objets (valeur à neuf moins vétusté) et se heurte souvent aux exclusions des objets de valeur. La plupart des contrats excluent ou plafonnent très bas les montants pour les bijoux, montres de luxe, appareils électroniques haut de gamme, espèces et documents. Un ordinateur portable peut ainsi n’être indemnisé qu’à hauteur de 300 à 500 euros, quelle que soit sa valeur réelle.
Les plafonds des compagnies aériennes, fixés par la Convention de Montréal, s’élèvent actuellement à environ 1 300 euros par passager pour les bagages enregistrés. Une assurance complémentaire bagages intervient au-delà de ce montant, mais exige généralement que vous déclariez le sinistre à la compagnie aérienne dans les délais très courts (généralement 7 jours pour les bagages endommagés, 21 jours pour les retards) et que vous obteniez un rapport écrit (PIR – Property Irregularity Report).
Bien choisir son contrat d’assurance voyage
Face à la multiplicité des offres, quelques critères essentiels vous guideront vers le contrat le plus adapté à votre profil et à votre destination.
Limites géographiques et durée
Tous les contrats définissent une zone géographique de couverture. Les formules les plus basiques couvrent l’Europe, d’autres le monde entier sauf certaines destinations (souvent les États-Unis et le Canada, plus coûteux en soins), et les formules premium couvrent le monde entier sans restriction. Vérifiez que votre destination est bien incluse.
La durée maximale du voyage varie également : 90 jours consécutifs pour les contrats classiques, jusqu’à un an pour les formules dédiées aux expatriés ou aux tours du monde. Au-delà, vous devrez souscrire une assurance internationale spécifique. Certaines assurances annuelles multirisques couvrent un nombre illimité de voyages dans l’année, à condition que chaque séjour ne dépasse pas la durée maximale stipulée.
Les exclusions à connaître
Les exclusions des sports à risque méritent une attention particulière. La définition de « sport à risque » varie d’un assureur à l’autre. La plongée sous-marine au-delà d’une certaine profondeur, le ski hors-piste, l’alpinisme, le parachutisme, le parapente ou les sports mécaniques sont fréquemment exclus des garanties de base. Si votre voyage inclut ces activités, cherchez une extension de garantie spécifique ou un contrat spécialisé.
D’autres exclusions courantes concernent les voyages dans des zones déconseillées par les autorités (consultez les recommandations consulaires avant votre départ), les sinistres survenus en état d’ébriété ou sous l’emprise de stupéfiants, et les conséquences d’actes intentionnels.
Enfin, renseignez-vous sur les attestations pour visas. Certains pays exigent une preuve d’assurance voyage couvrant des montants minimums pour délivrer un visa. L’espace Schengen, par exemple, impose une couverture d’au moins 30 000 euros pour les frais médicaux et le rapatriement. Votre assureur doit pouvoir vous fournir rapidement une attestation conforme aux exigences consulaires.
Le rôle des consulats et ambassades est souvent surévalué par les voyageurs. Ces représentations diplomatiques peuvent vous assister administrativement (remplacement de passeport perdu, mise en relation avec des avocats locaux, contact avec vos proches), mais elles ne financent ni vos soins médicaux ni votre rapatriement. Seule une assurance voyage vous garantit cette protection financière et logistique.
Voyager sans assurance adaptée, c’est prendre le risque de transformer un accident banal en catastrophe financière. En comparant attentivement les garanties, les plafonds et les exclusions, vous trouverez le contrat qui vous permettra de partir l’esprit tranquille, en sachant qu’une équipe d’assistance est prête à intervenir 24h/24 en cas de pépin. L’assurance voyage n’est pas une dépense superflue : c’est un investissement dans votre sécurité et votre sérénité.
Indemnisation perte de bagages : comment prouver la valeur de votre valise sans les factures d’origine ?
Perdre sa valise sans facture n’est pas une fatalité, c’est le début d’une stratégie de réclamation où votre ténacité fera la différence. Le délai de 21 jours est votre allié : il transforme un simple retard en une perte officielle,…
Lire la suite
Garantie annulation « Toutes causes » vs « Motif justifié » : laquelle choisir pour un voyage à 5000 € ?
La garantie « Toutes Causes » n’est pas une carte blanche pour annuler sans frais ; elle est une option qui vous autorise à ne pas fournir de justificatif, mais presque toujours en contrepartie d’une franchise importante. La garantie « Toutes Causes » ou…
Lire la suite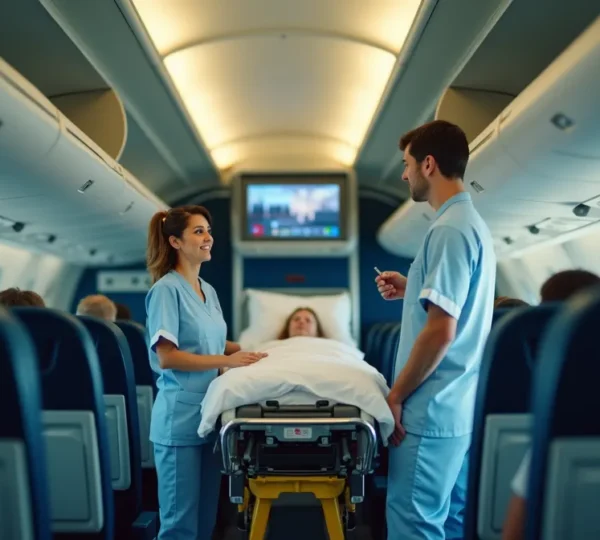
Transport médicalisé : comment s’organise un retour en avion de ligne avec une civière ?
Le rapatriement en civière sur un vol de ligne n’est pas un transport de passager, mais une opération logistique de précision à haut risque. La réussite dépend de la synchronisation parfaite entre l’équipe médicale, l’ambulance au sol, le personnel aéroportuaire…
Lire la suite
Hospitalisation d’urgence aux USA : comment éviter la faillite personnelle sans assurance adéquate ?
Aux États-Unis, le véritable danger pour un voyageur n’est pas la maladie, mais la machine administrative et financière qui la facture. Sans une assurance proposant une « prise en charge directe », les hôpitaux vous considèrent comme non solvable, même si vous…
Lire la suite
Rapatriement sanitaire : qui décide vraiment de votre retour, le médecin local ou l’assureur ?
Non, l’assureur ne décide pas de votre rapatriement sur un coup de tête ou pour des raisons financières. C’est une décision purement médicale. La décision de rapatrier est basée sur l’adéquation (ou l’inadéquation) du « plateau technique » de l’hôpital local par…
Lire la suite
Assurance voyage carte bancaire vs contrat spécifique : êtes-vous vraiment couvert pour un trek au Népal ?
Pour un voyage aussi exigeant qu’un trek au Népal, se fier uniquement à l’assurance de sa carte bancaire est une erreur critique. Les garanties de base (Visa Premier, Mastercard Gold) sont structurellement inadaptées aux risques spécifiques : durée dépassant 90…
Lire la suite