La vraie valeur de l’assistance 0 km n’est pas le coût du dépannage évité, mais la sauvegarde de votre journée de travail et de votre charge mentale.
- Elle couvre la panne la plus fréquente (la batterie à plat) qui survient justement à domicile après une immobilisation.
- Son coût annuel (environ 30€) est marginal face au coût logistique et financier d’une seule panne matinale (VTC, RTT posé en urgence).
Recommandation : Évaluez votre dépendance réelle à la voiture. Si une panne au réveil constitue un scénario catastrophe pour votre organisation, cette option devient un outil de gestion de crise non-négociable.
Le son redouté. Ce petit « clic-clic-clic » ou ce silence de mort lorsque vous tournez la clé de contact, un lundi matin à 7h30. Pour tout salarié dépendant de sa voiture, c’est le début d’une cascade de stress : le retard au travail, la réunion importante manquée, la recherche fébrile d’une solution. L’angoisse n’est pas seulement mécanique, elle est avant tout logistique et professionnelle. On a tous en tête cette fameuse garantie « assistance panne », mais les détails du contrat semblent souvent flous, notamment la distinction entre une franchise à 50, 25 ou 0 kilomètre.
Face à ce problème, le réflexe commun est de comparer le surcoût de l’option « zéro kilomètre » au prix d’un dépannage. Les assureurs la présentent comme une option de confort, un petit plus pour une tranquillité d’esprit. Cette approche est cependant limitée. Elle ignore le véritable enjeu pour un actif qui doit impérativement se rendre sur son lieu de travail. La question n’est pas seulement « combien coûte un remorquage ? », mais « combien coûte une journée de travail perturbée ? ».
Et si la véritable clé n’était pas dans ce calcul purement financier, mais dans une analyse de risque beaucoup plus personnelle ? L’assistance zéro kilomètre doit être évaluée non pas comme un produit d’assurance classique, mais comme un outil de gestion de crise, un investissement direct dans la continuité de votre activité professionnelle et la préservation de votre charge mentale. C’est un service qui achète de la réactivité et des solutions là où la panne est statistiquement la plus probable : devant chez vous.
Cet article va donc décortiquer le sujet sous cet angle pragmatique. Nous analyserons les pannes les plus courantes à domicile, les pièges cachés des contrats, les situations complexes comme une panne en parking souterrain, et surtout, les solutions concrètes, avec ou sans assurance, pour que l’immobilisation de votre véhicule ne se transforme jamais en une journée perdue.
Pour vous aider à naviguer à travers les différentes facettes de cette garantie, cet article est structuré pour répondre aux questions les plus concrètes que se pose un automobiliste. Voici un aperçu des points que nous allons aborder pour vous permettre de prendre une décision éclairée.
Sommaire : Comprendre l’utilité réelle de l’assistance panne à domicile
- Pourquoi votre batterie lâche plus souvent devant chez vous qu’ailleurs ?
- Comment se passe un dépannage à domicile si votre voiture est garée en sous-sol ?
- Franchise 25km ou 0km : le calcul de risque pour économiser 30 €/an
- Le piège de la « panne d’essence » souvent exclue de l’assistance 0 km
- Quand l’assistance ne vient pas : les solutions de repli pour arriver au travail à l’heure
- Comment obtenir un véhicule de prêt si votre contrat ne le prévoit pas explicitement ?
- L’erreur de prendre un taxi conventionné sans bon de transport valide (VSL)
- Véhicule de remplacement : comment éviter de se retrouver à pied pendant les 15 jours de réparation ?
Pourquoi votre batterie lâche plus souvent devant chez vous qu’ailleurs ?
La panne de batterie est la hantise du départ matinal, et ce n’est pas un hasard si elle survient souvent à domicile. Le froid est l’ennemi numéro un de la batterie. Une nuit de gel peut réduire sa capacité de 30% à 50%. Si elle est déjà en fin de vie, cette baisse de performance est suffisante pour l’empêcher de fournir l’énergie nécessaire au démarrage. De plus, les trajets courts et répétés, typiques du domicile-travail, ne permettent pas à l’alternateur de recharger complètement la batterie, créant un déficit énergétique qui s’accumule jour après jour.
L’électronique embarquée, même à l’arrêt, contribue également à une décharge lente mais constante. Alarmes, calculateurs, mémoires de siège… ces « consommateurs silencieux » peuvent vider une batterie faible en quelques jours d’immobilisation, comme un week-end prolongé. Il n’est donc pas surprenant que plus de 30% des demandes d’assistance en 2024 soient liées à cette cause. L’Union des Assisteurs note même une hausse de ces pannes sur les véhicules récents, y compris électriques, en raison de la complexité croissante de leurs systèmes électroniques.
Il existe des signes avant-coureurs qui ne trompent pas et doivent vous alerter avant la panne totale. Soyez attentif aux symptômes suivants :
- Un démarrage plus lent et laborieux que d’habitude, surtout le matin.
- Une baisse d’intensité des phares lorsque le moteur tourne au ralenti.
- Le voyant de la batterie qui s’allume brièvement, même s’il s’éteint ensuite.
- Des dysfonctionnements électroniques mineurs et aléatoires, comme l’horloge qui se réinitialise.
Reconnaître ces signaux est la première étape pour éviter l’immobilisation. Mais si elle survient, la garantie 0 km prend tout son sens, car elle couvre précisément le scénario le plus fréquent et le plus pénalisant pour un trajet professionnel.
Comment se passe un dépannage à domicile si votre voiture est garée en sous-sol ?
La panne en parking souterrain est un cas d’école qui justifie à lui seul l’intérêt de l’assistance 0 km. C’est une situation qui peut vite tourner au casse-tête logistique. Tous les véhicules de dépannage ne sont pas adaptés pour accéder aux parkings à la hauteur limitée et aux allées étroites. C’est pourquoi, dès votre appel à l’assistance, la précision de vos informations est cruciale pour l’efficacité de l’intervention.
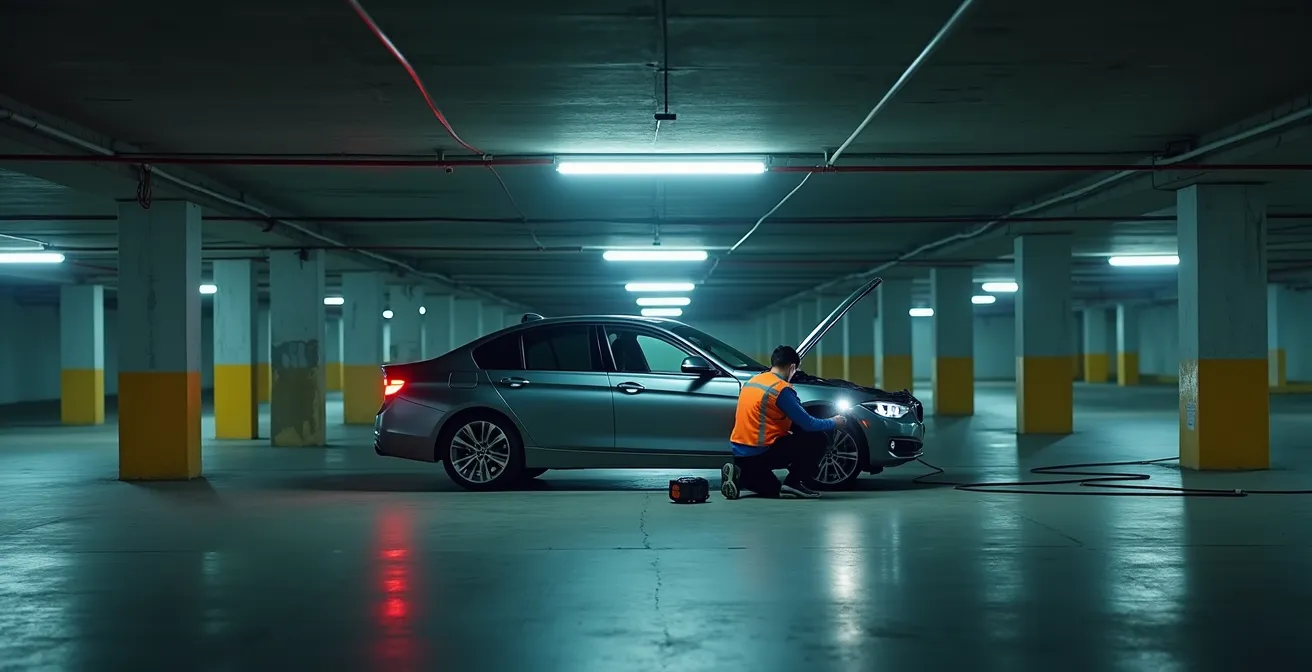
Le dépanneur qui interviendra sera équipé d’un matériel spécifique. Pour une simple panne de batterie, un booster portable suffit généralement. Pour une panne plus sérieuse nécessitant un remorquage, l’opérateur enverra un véhicule 4×4 ou un fourgon surbaissé équipé d’un chariot de remorquage (appelé « dolly »). Cet équipement permet de soulever les roues motrices et de tracter le véhicule même dans les virages serrés, là où une dépanneuse plateau classique ne passerait jamais. Selon les professionnels, une intervention en sous-sol peut prendre 20 à 30 minutes de plus qu’un dépannage en surface.
Pour gagner un temps précieux et éviter un échec de l’intervention, une bonne préparation est essentielle. Avant même de contacter votre assurance, rassemblez les informations qui permettront à l’assistance de missionner le bon prestataire avec le bon matériel.
Votre plan d’action : les informations à transmettre pour un dépannage en sous-sol
- Points de contact : Précisez le niveau exact du parking (-1, -2…), le numéro de votre place et les éventuels codes d’accès ou la procédure d’interphone pour le dépanneur.
- Collecte des contraintes : Vérifiez la hauteur maximale autorisée à l’entrée du parking (c’est l’information la plus importante) et signalez la largeur des allées ou la présence de virages serrés.
- Analyse de la situation : Indiquez le type de panne (batterie, pneu crevé, ne démarre plus du tout) pour orienter le diagnostic.
- Solutions alternatives : Mentionnez s’il est possible de pousser le véhicule sur quelques mètres vers une zone plus accessible, comme la rampe de sortie.
- Plan d’intégration de l’aide : Soyez prêt à guider le dépanneur par téléphone une fois qu’il est arrivé à l’adresse de votre immeuble.
Franchise 25km ou 0km : le calcul de risque pour économiser 30 €/an
La question centrale est souvent ramenée à un simple calcul financier : « Est-ce que le surcoût de l’option zéro kilomètre, en moyenne 30€ par an, vaut la peine ? ». Pour y répondre, il ne faut pas comparer ce coût à zéro, mais au coût réel d’une seule panne à domicile sans cette garantie. Un dépannage-remorquage standard en journée et en semaine, sans assistance, vous coûtera un coût moyen de 100 à 300€, selon la distance jusqu’au garage et la complexité de l’intervention.
Le calcul de rentabilité est donc extrêmement simple : une seule panne à domicile en 4 ou 5 ans suffit à amortir le coût de l’option. Mais ce calcul purement financier est incomplet. Il omet le coût « caché » de la logistique d’urgence : le VTC à commander pour ne pas rater votre réunion, la demi-journée de RTT à poser en catastrophe, l’impact sur votre organisation personnelle et professionnelle. Ces coûts indirects dépassent très vite la centaine d’euros.
Le tableau ci-dessous met en perspective le véritable enjeu économique de ce choix, en intégrant les coûts directs et indirects.
| Critère | Assistance 25km | Assistance 0km |
|---|---|---|
| Coût annuel moyen | Inclus base | +30€/an |
| Dépannage domicile | 150-250€ à votre charge | 0€ (pris en charge) |
| Transport alternatif urgence | 30-50€ VTC | Inclus ou remboursé |
| Rentabilité | 0 panne/an | Dès 1 panne domicile |
L’assistance 0 km n’est donc pas un pari sur l’avenir, mais une assurance contre la disruption de votre quotidien. Pour un salarié dont la présence au bureau est non-négociable, c’est un investissement minime pour une protection maximale contre le scénario le plus courant et le plus pénalisant.
Le piège de la « panne d’essence » souvent exclue de l’assistance 0 km
C’est l’une des exclusions les plus courantes et les plus frustrantes des contrats d’assistance, même en formule 0 km. Pour l’assureur, la panne de carburant est souvent considérée comme une négligence de l’automobiliste et non comme une panne « imprévisible et aléatoire ». Par conséquent, si vous appelez votre assistance en déclarant simplement « Je suis en panne d’essence devant chez moi », vous risquez un refus de prise en charge. Les frais de dépannage pour vous amener quelques litres de carburant seront alors entièrement à votre charge.
Cette subtilité contractuelle souligne un principe fondamental en matière d’assistance. Comme le rappelle une note d’expert :
Vous ne devez jamais engager de frais de dépannage et de remorquage avant d’avoir obtenu l’accord préalable de votre assureur, au risque de ne pas être remboursé.
– Europ Assistance, Guide du dépannage automobile 2024
La communication avec l’opérateur d’assistance est donc une étape stratégique. Il ne s’agit pas de mentir, mais de décrire les symptômes de la panne sans poser soi-même un diagnostic qui pourrait vous être défavorable. Une voiture qui s’arrête faute de carburant présente en effet des symptômes très similaires à un problème mécanique plus complexe (pompe à carburant défaillante, problème d’injection, etc.).
Voici quelques manières de formuler votre situation pour maximiser vos chances de prise en charge, en décrivant les faits sans auto-diagnostic :
- Signaler une « panne moteur inexpliquée » : « Ma voiture a brouté puis s’est arrêtée, impossible de redémarrer. Pourtant, ma jauge semblait indiquer qu’il restait du carburant. » (Les jauges peuvent être imprécises).
- Évoquer un « problème d’alimentation en carburant » : Ce terme est techniquement correct et plus large qu’une simple « panne sèche ».
- Mentionner un « dysfonctionnement du système d’injection » : Si le moteur a toussé avant de s’arrêter complètement, c’est une description factuelle des derniers instants de fonctionnement.
L’objectif est de laisser le professionnel (le dépanneur) établir la cause exacte de la panne. S’il s’avère que c’est une panne de carburant, l’assistance, une fois engagée sur le dossier, a plus de chances de couvrir l’intervention au titre du doute initial.
Quand l’assistance ne vient pas : les solutions de repli pour arriver au travail à l’heure
Parfois, l’assistance n’est pas la solution la plus rapide. Un délai d’attente de 90 minutes en heure de pointe n’est pas rare. Si chaque minute compte pour vous, il est crucial d’avoir un plan B. L’objectif n’est plus de réparer la voiture, mais de sauver votre journée de travail. La première action est donc de communiquer efficacement avec votre employeur.
Un message clair, factuel et proactif peut transformer un potentiel problème en une preuve de votre fiabilité. Voici un script simple et efficace :
- Informer immédiatement : « Bonjour, je vous informe que je rencontre un problème technique imprévu avec mon véhicule ce matin. »
- Proposer une solution : « Je m’organise pour être en télétravail ce matin et je prendrai les transports en commun pour être au bureau cet après-midi. »
- Donner une estimation réaliste : « Je prévois d’arriver sur site aux alentours de 14h. »
- Rester disponible : « Je suis bien sûr joignable par téléphone et par email et j’ai accès à mes dossiers. »
- Confirmer les priorités : « Je vais commencer par traiter le dossier urgent X à distance. »
Cette communication désamorce instantanément le stress et montre que vous gérez la situation. Pendant ce temps, vous pouvez évaluer vos options de repli. Pour une panne simple comme une batterie à plat, appeler un garage de quartier peut être une alternative surprenante. Pour un coût d’environ 50-80€, un mécanicien local peut souvent intervenir avec un booster en moins de 45 minutes, bien plus rapidement que l’assistance officielle parfois débordée. C’est une dépense, mais qui peut être bien moins coûteuse qu’une demi-journée de salaire perdue.
D’autres options incluent les VTC, le covoiturage de dernière minute via des applications, ou l’appel à un collègue habitant à proximité. L’important est d’avoir mentalement préparé ces alternatives pour ne pas être paralysé par l’imprévu.
Comment obtenir un véhicule de prêt si votre contrat ne le prévoit pas explicitement ?
Votre voiture est au garage, mais votre contrat d’assistance de base ne prévoit pas de véhicule de remplacement, ou seulement pour une durée très courte. Êtes-vous condamné à prendre les transports en commun ? Pas nécessairement. La clé se trouve souvent dans la négociation avec le garage qui effectue les réparations, surtout s’il fait partie du réseau agréé par votre assureur.
Un expert en assurance automobile confirme cette stratégie : « Les garages partenaires du réseau de l’assureur ont souvent un intérêt commercial à fournir un véhicule de courtoisie pour s’assurer d’obtenir les réparations ». Le garage a tout intérêt à vous garder comme client pour la facturation des réparations, qui est bien plus lucrative que la location d’un véhicule. Le prêt d’un « véhicule de courtoisie » devient alors un levier commercial pour lui, et une solution pour vous.
Pour mettre toutes les chances de votre côté, votre approche doit être préparée et basée sur des arguments logiques. Voici une trame de négociation :
- Mettre en avant votre fidélité : « Je suis client chez vous depuis plusieurs années et j’ai toujours fait l’entretien de mon véhicule ici. Je souhaite vous confier ces réparations également. »
- Souligner l’impact professionnel : « Ce véhicule est mon outil de travail, j’ai des déplacements quotidiens indispensables. Sans solution de mobilité, je serai en grande difficulté. »
- Proposer un engagement ferme : « Si vous pouvez me trouver une solution, même une petite voiture, pour la durée des réparations, je valide le devis immédiatement avec vous. »
Cette approche transforme votre demande d’une faveur en une proposition commerciale gagnant-gagnant. Vous montrez votre engagement, tout en soulignant la nécessité impérieuse pour vous d’avoir une solution. Dans de nombreux cas, le garage trouvera un arrangement, car perdre la totalité d’une réparation pour un refus de prêt est un mauvais calcul pour lui.
L’erreur de prendre un taxi conventionné sans bon de transport valide (VSL)
Votre voiture est remorquée et l’assistance vous propose un taxi pour rentrer chez vous ou vous rendre au travail. C’est ici que se produit une confusion fréquente et coûteuse. Vous pourriez être tenté de héler le premier taxi qui passe, en pensant que votre « mutuelle » ou votre assurance paiera. C’est une erreur qui peut vous coûter cher, car le coût moyen d’un trajet domicile-travail en zone urbaine est estimé entre 30 et 50€.
Il est crucial de comprendre la différence fondamentale entre les types de transport : le taxi conventionné (VSL) est strictement réservé au transport médical, sur prescription, et remboursé par la Sécurité Sociale. Il n’a absolument rien à voir avec une panne de voiture. Le taxi d’assistance, lui, est un taxi classique, mais sa course n’est prise en charge par votre assurance auto que si et seulement si l’assistance a organisé et validé le transport en amont.
La règle d’or est simple : ne jamais prendre l’initiative. Vous devez impérativement attendre les instructions de votre opérateur d’assistance. Deux scénarios sont possibles :
- L’assistance vous envoie un « bon de transport » par SMS ou email, que vous présenterez au chauffeur du taxi qu’ils auront commandé pour vous.
- L’assistance réserve directement le taxi et paie la course à distance, vous n’avez rien à avancer.
Si vous payez la course de votre poche sans l’accord préalable de l’assistance, le remboursement est très incertain, voire impossible. La mention « ma mutuelle paiera » entendue de la part de certains chauffeurs est un abus de langage dangereux : votre mutuelle santé ne couvrira jamais un transport lié à un sinistre automobile.
À retenir
- La panne de batterie est la cause N°1 des appels à l’assistance à domicile, rendant la garantie 0 km particulièrement pertinente.
- Une panne en parking souterrain n’est pas un obstacle si vous fournissez les bonnes informations (hauteur, accès) à l’opérateur d’assistance.
- La rentabilité de l’option 0 km est atteinte dès la première panne évitée, sans même compter les coûts indirects (VTC, RTT perdue).
Véhicule de remplacement : comment éviter de se retrouver à pied pendant les 15 jours de réparation ?
Le dépannage est une chose, mais l’immobilisation qui suit en est une autre. La durée de prêt d’un véhicule de remplacement est l’un des points les plus variables des contrats d’assurance. Une formule au tiers simple n’en prévoit généralement aucune, tandis qu’une formule tous risques peut inclure de 7 à 10 jours de prêt. Il est donc primordial de connaître les détails de votre couverture avant même que la panne ne survienne.
Le tableau suivant résume les durées moyennes de prêt que l’on retrouve sur le marché. Attention, un délai de carence de 24h est souvent appliqué : le prêt ne commence que le lendemain de la panne.
| Formule | Durée standard | Délai de carence | Extension possible |
|---|---|---|---|
| Tiers simple | Non inclus | – | – |
| Tiers + | 3-5 jours | 24-48h | Payante |
| Tous risques | 7-10 jours | 24h | Négociable |
| Option longue durée | 15-30 jours | 0-24h | Incluse |
Mais que faire si les réparations s’éternisent et dépassent la durée de prêt prévue ? Un levier de négociation puissant existe : le rapport d’expertise. Si les réparations sont retardées à cause d’un délai dans le passage de l’expert mandaté par votre propre assurance (un délai moyen de 5 à 7 jours ouvrés est souvent constaté), vous êtes en droit d’argumenter que ce retard n’est pas de votre fait. Dans ce cas, la prolongation du véhicule de prêt devrait être à la charge de l’assureur.
Étude de cas : l’expertise comme levier
Une analyse de dossiers de sinistres montre que lorsque l’assuré argumente sur le retard de l’expertise pour demander une extension du véhicule de prêt, il obtient satisfaction dans une large majorité des cas. Une étude de cas documentés par des courtiers a montré que cette argumentation permet d’obtenir une extension gratuite de 5 à 10 jours supplémentaires dans 65% des situations, l’assureur préférant ce coût maîtrisé à un litige potentiel avec son client.
Votre mobilité sur le long terme dépend donc à la fois de la qualité de votre contrat initial et de votre capacité à argumenter et négocier lorsque des facteurs extérieurs, comme les délais d’expertise, entrent en jeu.
Évaluez dès maintenant votre contrat d’assurance et votre dépendance à votre véhicule pour déterminer si l’option assistance zéro kilomètre est l’investissement pertinent pour sécuriser vos trajets quotidiens.
Questions fréquentes sur l’assistance panne et le transport
Quelle est la différence entre un taxi conventionné et un taxi assistance ?
Le taxi conventionné est réservé aux transports médicaux sur prescription (CPAM), le taxi assistance est pris en charge par votre assurance auto en cas de panne.
Comment éviter de payer un taxi de ma poche ?
Ne jamais héler un taxi vous-même. Attendez que l’assistance vous envoie un bon de transport ou réserve directement le taxi.
Que faire si le chauffeur me dit que ma mutuelle paiera ?
Refusez poliment. La mutuelle santé ne couvre jamais les déplacements liés à une panne automobile. Seule l’assistance auto peut prendre en charge.