Vivre en zone inondable ne signifie pas être condamné à une résiliation d’assurance ; la clé est de passer d’une posture de victime à celle d’un partenaire de risque crédible.
- La survie assurantielle repose sur une stratégie de prévention active et documentée, bien au-delà des simples obligations légales.
- Anticiper les procédures (déclaration, expertise, contestation) et connaître les limites de votre contrat (franchises, plafonds) vous redonne le contrôle.
Recommandation : Auditez dès aujourd’hui votre contrat d’assurance et vos mesures de protection pour identifier les failles avant le prochain sinistre.
L’angoisse monte avec le niveau de l’eau. Pour tout propriétaire en zone inondable, classée « rouge » sur un Plan de Prévention du Risque Inondation (PPRI), cette peur est double : celle de voir ses biens dévastés par une crue, et celle, plus insidieuse, de se voir abandonné par son assureur. Face à la multiplication des événements climatiques extrêmes, la tentation des compagnies d’assurance de résilier les contrats les plus exposés est une réalité tangible. La réponse commune est souvent d’attendre passivement l’inévitable, en se disant qu’au pire, il sera toujours temps de saisir le Bureau Central de Tarification (BCT).
Pourtant, cette approche réactive est un piège. Elle vous place en position de faiblesse, subissant les décisions et les délais. La véritable stratégie de survie assurantielle ne consiste pas à subir, mais à anticiper. Il s’agit de transformer votre statut de « risque aggravé » en celui de « partenaire de risque résilient ». Comment ? En maîtrisant les rouages administratifs, en documentant vos efforts de prévention bien au-delà du minimum requis, et en connaissant précisément les règles du jeu de l’indemnisation et de la reconstruction. Ce n’est pas seulement une question de paperasse, mais un changement de mentalité fondamental pour protéger votre patrimoine durablement.
Cet article va vous guider à travers les étapes cruciales de cette stratégie proactive. Nous allons décortiquer les mécanismes indispensables, de l’obtention de l’arrêté de catastrophe naturelle à la contestation d’une résiliation, en passant par les actions concrètes à mener avant, pendant et après le sinistre pour maximiser votre protection et votre indemnisation.
Sommaire : Protéger son bien en zone inondable, la stratégie d’assurance complète
- Pourquoi l’arrêté « CatNat » est indispensable pour être indemnisé d’une inondation ?
- Comment installer des batardeaux pour respecter votre obligation de prévention ?
- 380 € ou plus : comprendre la franchise fixe imposée par l’État
- L’erreur de ne pas contester une résiliation assureur après deux inondations
- Quand commencer à nettoyer la boue : avant ou après le passage de l’expert ?
- Incendie vs Pandémie : pourquoi votre perte d’exploitation n’a pas joué pendant le COVID ?
- L’erreur de croire que l’assurance couvre la perte de constructibilité du terrain
- Reconstruction immobilière à l’identique : votre plafond de garantie couvre-t-il la hausse des matériaux ?
Pourquoi l’arrêté « CatNat » est indispensable pour être indemnisé d’une inondation ?
L’arrêté interministériel reconnaissant l’état de catastrophe naturelle (CatNat) est la clé de voûte de toute indemnisation pour une inondation. Sans sa publication au Journal Officiel, votre assurance habitation standard ne couvrira pas les dommages directs causés par la montée des eaux. C’est cet acte administratif qui déclenche la garantie spécifique « catastrophes naturelles », obligatoirement incluse dans les contrats d’assurance dommages aux biens. Il officialise le caractère exceptionnel de l’événement et oblige votre assureur à prendre en charge le sinistre selon des règles définies par la loi.
Votre rôle est d’être proactif pour enclencher et suivre ce processus. N’attendez pas passivement. Dès le sinistre constaté, déclarez-le à votre assureur (même sans l’arrêté) et, surtout, contactez votre mairie pour qu’elle dépose une demande de reconnaissance de l’état de catastrophe naturelle auprès de la préfecture. La rapidité d’action des municipalités est cruciale, comme l’a montré l’exemple des inondations dans le sud-est de la France en septembre, où l’arrêté CatNat a été publié en seulement quelques jours ouvrés grâce à la mobilisation rapide des maires. Une fois l’arrêté publié, vous disposez de 30 jours (et non plus 10) pour envoyer à votre assureur un état estimatif de vos pertes.
L’indemnisation suit ensuite un calendrier légal strict. L’assureur doit vous verser une provision dans les deux mois suivant la remise de votre état estimatif des pertes, et l’indemnisation totale doit intervenir dans un délai de 3 mois selon le Code des assurances. Ce cadre protège l’assuré mais ne peut être activé sans l’arrêté. D’où l’importance de ne pas être un simple spectateur de la procédure, mais un acteur qui la stimule dès le premier jour.
Comment installer des batardeaux pour respecter votre obligation de prévention ?
L’obligation de prévention imposée par votre Plan de Prévention du Risque Inondation (PPRI) n’est pas une simple contrainte administrative, c’est le cœur de votre stratégie de résilience. L’installation de batardeaux sur les portes, portes-fenêtres et autres ouvertures basses est la mesure la plus connue, mais elle n’est que la partie visible d’une défense plus globale. Respecter cette obligation, et aller au-delà, vous positionne en partenaire crédible face à votre assureur, diminuant ainsi le risque de résiliation après sinistres répétés. Il s’agit de prouver que vous mettez tout en œuvre pour limiter l’ampleur des dégâts.
Ce paragraphe introduit un concept complexe. Pour bien le comprendre, il est utile de visualiser ses composants principaux. L’illustration ci-dessous décompose ce processus.
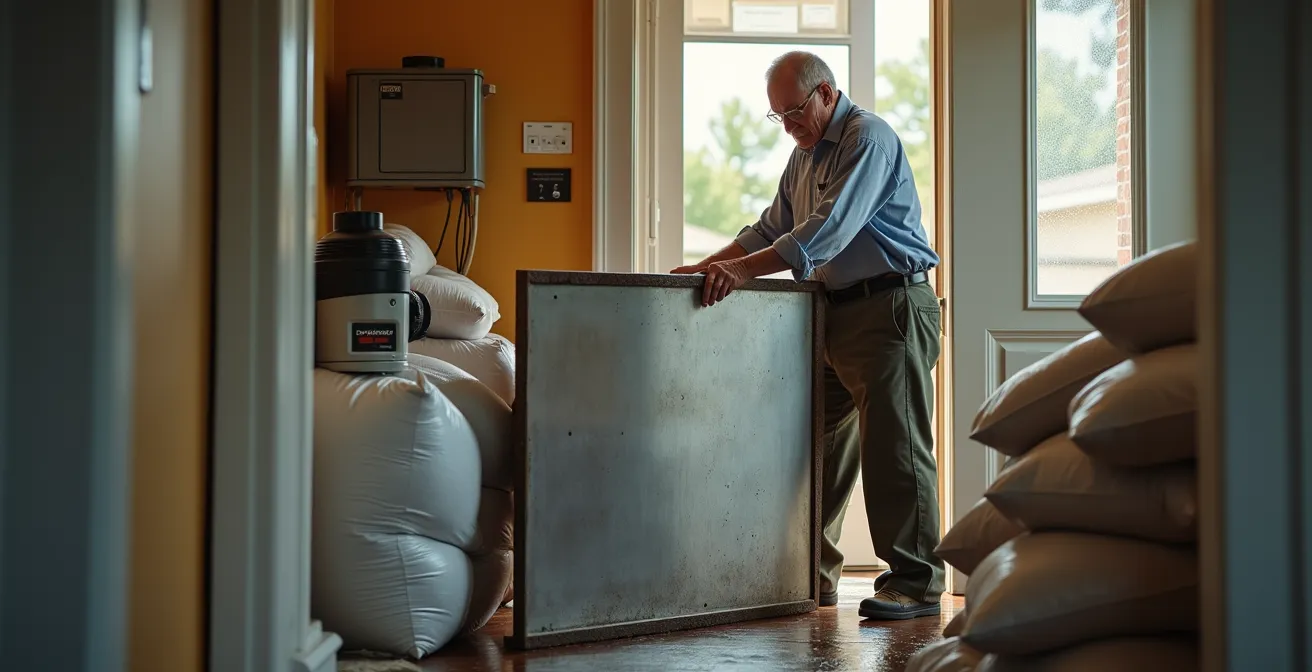
Au-delà des barrières amovibles, une protection efficace inclut la pose de clapets anti-retour sur les canalisations (eaux usées, pluviales) pour éviter que l’eau ne remonte par les sanitaires. Il est également crucial de surélever les équipements sensibles comme la chaudière et les tableaux électriques au-dessus de la cote de référence des plus hautes eaux connues (PHEC) indiquée dans votre PPRI. Enfin, l’aménagement d’une « zone refuge » accessible depuis l’intérieur, située à l’étage, est une mesure de sécurité vitale.
Ces investissements ont un double avantage : ils protègent vos biens et peuvent alléger votre facture d’assurance. Certains assureurs récompensent ces efforts par des réductions de prime, car un assuré proactif est un meilleur risque.
| Mesure de prévention | Coût moyen | Impact sur la prime | Obligation légale |
|---|---|---|---|
| Batardeaux certifiés | 500-2000€ | -10 à -15% | Oui en zone rouge/bleue |
| Clapets anti-retour | 200-500€ | -5% | Recommandé |
| Surélévation électrique | 1000-3000€ | -5 à -10% | Oui selon PPRI |
| Pompage automatique | 800-1500€ | -10% | Non |
380 € ou plus : comprendre la franchise fixe imposée par l’État
Lorsqu’un sinistre est couvert au titre de la garantie catastrophe naturelle, une franchise légale reste systématiquement à votre charge. Ce montant n’est pas fixé par votre assureur, mais par l’État. Depuis le 1er janvier 2024, le nouveau dispositif de franchise est fixé à 380 € pour les biens à usage d’habitation et non professionnels. Ce montant est un socle incompressible, mais il peut dramatiquement augmenter dans certaines situations, un mécanisme que beaucoup d’assurés découvrent avec amertume.
Le principal facteur d’aggravation de cette franchise est l’absence d’un Plan de Prévention des Risques Naturels (PPRN) approuvé dans votre commune. Pour les sinistres survenus avant 2023, une règle de modulation s’applique toujours : si votre commune n’a pas de PPRN, la franchise est doublée au troisième arrêté de catastrophe naturelle pour le même type de risque, triplée au quatrième, et quadruplée pour les suivants. Une franchise de 380 € peut ainsi se transformer en une charge de 1 140 € ou 1 520 €.
Cette « sur-franchise » punitive vise à inciter les communes à se doter d’un outil de prévention. Pour vous, propriétaire, elle souligne l’importance de vous renseigner sur l’existence et l’état d’avancement du PPRN de votre localité. Une franchise qui explose est un signal fort que le risque est non seulement élevé, mais aussi mal géré collectivement, ce qui peut peser dans la décision d’un assureur de résilier un contrat. Comprendre ce mécanisme vous permet d’anticiper le montant qui restera à votre charge et de mesurer le niveau de risque perçu par les assureurs pour votre zone.
L’erreur de ne pas contester une résiliation assureur après deux inondations
Recevoir une lettre recommandée de son assureur annonçant la résiliation de son contrat habitation après un ou plusieurs sinistres est un coup dur, mais ce n’est pas une fatalité. L’erreur la plus commune est de baisser les bras et de considérer cette décision comme irrévocable. Or, vous disposez de plusieurs leviers pour contester cette résiliation, surtout si vous pouvez prouver que vous êtes un assuré responsable qui a pris des mesures concrètes de prévention. La résiliation n’est pas un droit discrétionnaire pour l’assureur ; elle doit respecter des formes et des délais stricts.
Avant toute chose, la résiliation doit être motivée et vous être notifiée en respectant un préavis légal, généralement de deux mois. La première étape est donc de vérifier la validité formelle de la procédure. Ensuite, il est temps de passer à l’offensive en constituant un dossier solide. Ce dossier doit contenir toutes les preuves de votre « bonne foi » : factures des batardeaux, photos de l’installation des clapets anti-retour, rapports d’entretien, etc. C’est la matérialisation de votre stratégie de « résilience documentée ».
Votre plan d’action pour contester une résiliation
- Vérifier la procédure : Contrôlez le respect du préavis légal (souvent 2 mois) et la présence d’une motivation claire dans le courrier recommandé.
- Compiler les preuves de prévention : Rassemblez toutes les factures, photos et attestations des travaux de protection que vous avez réalisés (batardeaux, surélévation, etc.).
- Engager le dialogue : Envoyez un courrier recommandé à votre assureur avec votre dossier de prévention pour demander le réexamen de votre cas.
- Saisir le Médiateur de l’Assurance : En cas de refus, saisissez le Médiateur dans les deux mois. Son avis, bien que non contraignant, a souvent du poids.
- Activer le Bureau Central de Tarification (BCT) : En dernier recours, le BCT peut contraindre un assureur à vous couvrir pour la garantie obligatoire CatNat.
Cette démarche structurée montre que vous n’êtes pas un assuré passif. Comme le rappellent les experts, des solutions existent pour ne pas rester sans couverture. C’est un message d’espoir et un appel à l’action.
Pour les garanties catastrophes naturelles, le refus d’assurance peut être contourné en saisissant directement le Bureau Central de Tarification.
– Index Habitation, Guide assurance habitation en zone inondable
Quand commencer à nettoyer la boue : avant ou après le passage de l’expert ?
Après une inondation, l’urgence est de nettoyer, d’assécher, de sauver ce qui peut l’être. Pourtant, se précipiter pour évacuer la boue et jeter les biens endommagés est une erreur majeure qui peut gravement compromettre votre indemnisation. La règle d’or est simple : documenter avant de nettoyer. L’expert de l’assurance a besoin de constater l’étendue des dégâts pour chiffrer votre préjudice. Si vous effacez les preuves, vous lui rendez la tâche impossible et vous affaiblissez votre dossier.
Votre priorité absolue est de créer un inventaire visuel exhaustif des dommages. Cela signifie prendre des photos et des vidéos de chaque pièce sinistrée, sous plusieurs angles. Faites apparaître des repères de la hauteur atteinte par l’eau (une trace sur le mur, un meuble). N’hésitez pas à réaliser une vidéo commentée où vous décrivez les dégâts pièce par pièce. Ces éléments constitueront des preuves irréfutables de l’état de votre logement juste après la crue.
Ce paragraphe introduit un concept complexe. Pour bien le comprendre, il est utile de visualiser ses composants principaux. L’illustration ci-dessous décompose ce processus.
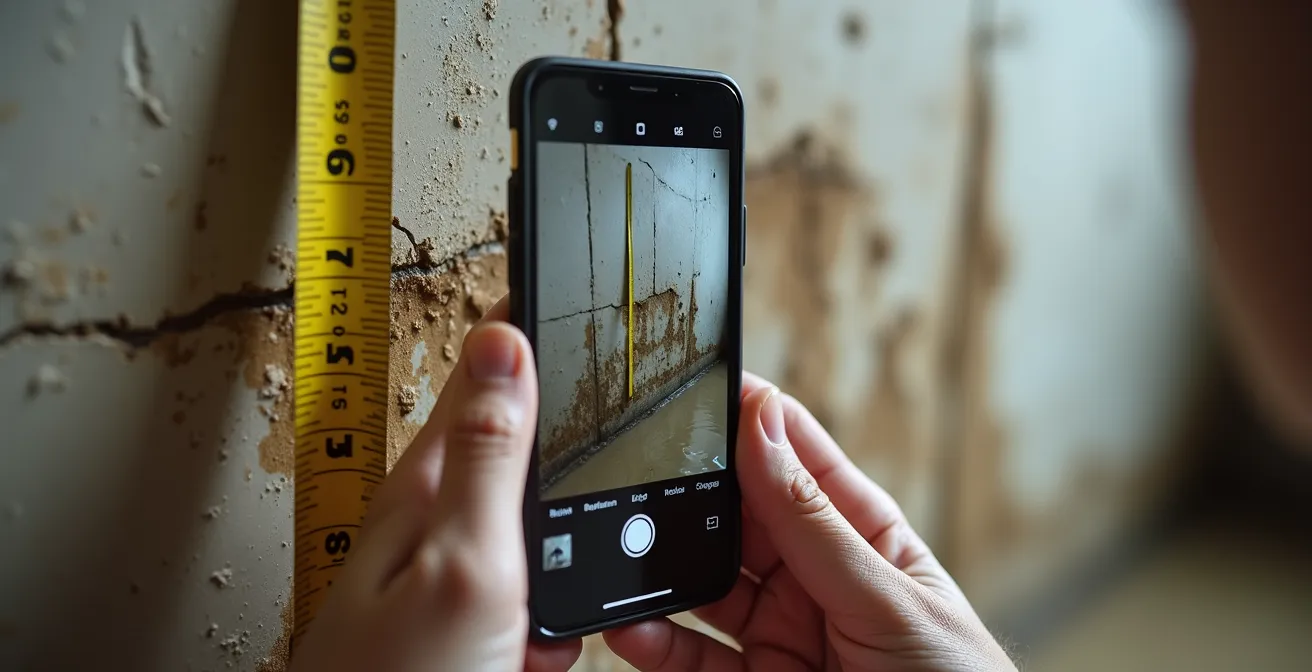
Les seules actions à entreprendre immédiatement sont celles qui visent à éviter une aggravation des dommages : pomper l’eau stagnante, aérer au maximum pour lutter contre l’humidité, et mettre en sécurité les biens qui peuvent encore être sauvés. Pour tout le reste, et notamment les biens à jeter, vous devez les conserver jusqu’au passage de l’expert, ou au minimum obtenir son accord explicite (par écrit, via un email) avant de vous en débarrasser. Conservez précieusement tous les devis et factures liés aux opérations de déblaiement et de nettoyage, car ces frais sont normalement couverts par votre garantie.
Incendie vs Pandémie : pourquoi votre perte d’exploitation n’a pas joué pendant le COVID ?
Pour les professionnels et les entreprises situés en zone inondable, l’inondation peut entraîner un arrêt total de l’activité. La garantie « perte d’exploitation » est conçue pour compenser cette baisse de chiffre d’affaires, mais son déclenchement est soumis à une condition stricte qui a été mise en lumière lors de la crise du COVID-19. La garantie perte d’exploitation n’intervient que si l’arrêt de l’activité est la conséquence directe d’un dommage matériel couvert par le contrat. C’est ce principe qui explique pourquoi elle n’a généralement pas été mobilisée pendant les confinements liés à la pandémie.
Durant la crise sanitaire, la fermeture administrative des commerces n’était pas due à un dommage physique (un incendie, une inondation, un bris de machine). Les locaux étaient intacts. L’impossibilité d’exploiter était d’ordre réglementaire et non matériel. À l’inverse, une inondation qui détruit les locaux, le stock et les outils de production constitue un dommage matériel direct. C’est cet événement physique qui déclenche la couverture de la perte d’exploitation qui en découle. L’indemnisation vient alors compenser la perte de marge brute le temps que l’activité puisse reprendre, après les travaux de remise en état.
Cette distinction est fondamentale. Elle rappelle que l’assurance est avant tout une couverture contre les aléas physiques. Pour les professionnels, l’indemnisation après inondation peut donc avoir deux volets : le remboursement des dommages matériels (bâtiment, matériel, stock) et la compensation de la perte d’exploitation consécutive. Attention cependant, une franchise légale pour perte d’exploitation suite à catastrophe naturelle s’applique également, s’élevant généralement à 3 jours ouvrés d’activité, avec un minimum de 1 140 €.
L’erreur de croire que l’assurance couvre la perte de constructibilité du terrain
C’est sans doute l’une des déconvenues les plus brutales pour un propriétaire sinistré : découvrir que son terrain, sur lequel sa maison a été détruite, est devenu inconstructible suite à une révision du PPRI. Et que son assurance ne couvrira jamais cette perte de valeur. L’assurance habitation indemnise la perte matérielle du bâtiment, mais elle ne couvre pas la perte de valeur vénale ou la perte de constructibilité d’un terrain. C’est une limite fondamentale du contrat d’assurance.
Lorsqu’une zone est reclassée en « zone rouge » (risque très élevé) après la construction de votre maison, la situation devient complexe. La commune peut être amenée à prendre des mesures radicales pour la sécurité des personnes, allant jusqu’à l’expropriation et la démolition. Comme le souligne une analyse du secteur, la législation est très claire sur ce point :
Concernant les logements construits avant que la zone ne soit classée rouge, la commune est autorisée à prendre toutes les mesures qu’elle jugera nécessaires. Tout bâtiment construit après la classification est considéré comme illégal.
– Crédit Agricole, Guide zone inondable et assurance habitation
Dans ces cas extrêmes où la reconstruction est impossible, la seule porte de sortie financière n’est pas l’assurance, mais un dispositif public : le Fonds de Prévention des Risques Naturels Majeurs, plus connu sous le nom de « Fonds Barnier ». Ce fonds peut, sous certaines conditions très strictes, financer l’acquisition à l’amiable par la commune de votre bien sinistré. L’indemnité est alors calculée sur la valeur du bien avant le sinistre, offrant une compensation que votre assureur ne peut légalement pas proposer. Connaître l’existence de ce fonds est donc crucial pour les propriétaires confrontés à la situation la plus critique.
À retenir
- L’arrêté « CatNat » est la clé administrative non-négociable pour activer votre garantie et lancer le processus d’indemnisation.
- Une stratégie de prévention active et bien documentée (batardeaux, clapets, etc.) transforme votre statut de « risque » à « partenaire résilient » aux yeux de l’assureur.
- Votre contrat a des limites strictes : il ne couvrira jamais la perte de constructibilité d’un terrain, et l’indemnisation de la reconstruction est souvent grevée par la vétusté.
Reconstruction immobilière à l’identique : votre plafond de garantie couvre-t-il la hausse des matériaux ?
Après la dévastation, vient le temps de la reconstruction. La promesse de votre contrat est souvent une « indemnisation en valeur à neuf » ou une « reconstruction à l’identique ». Cependant, la réalité est souvent plus complexe et dépend de clauses précises de votre contrat et d’un facteur économique majeur : la volatilité du coût des matériaux. Votre plafond de garantie, fixé à la souscription, est-il toujours suffisant des années plus tard pour couvrir une reconstruction dans un contexte d’inflation des matières premières ?
Le premier écueil est la vétusté. Même dans un contrat « valeur à neuf », l’assureur verse d’abord une indemnité basée sur la valeur du bien au jour du sinistre, déduction faite d’un coefficient de vétusté (usure normale). Cette décote peut atteindre 20 à 30%. Le complément pour atteindre la « valeur à neuf » n’est versé qu’après la reconstruction, sur présentation des factures, et souvent dans la limite de 25% de l’indemnité initiale. Il est donc crucial de vérifier comment cette vétusté est calculée.
Le second point de vigilance est l’indexation de votre contrat. Pour faire face à la hausse des coûts de construction, votre contrat doit idéalement contenir une clause d’indexation automatique sur un indice de référence, comme l’indice du coût de la construction de la Fédération Française du Bâtiment (FFB). Sans cette clause, votre capital garanti reste fixe et peut rapidement devenir insuffisant. Pour vous assurer que votre couverture est adéquate, il est impératif de vérifier les points suivants dans votre contrat et de mandater un expert d’assuré si le chiffrage de l’assureur vous semble sous-évalué.
En définitive, faire face au risque d’inondation en zone rouge exige plus qu’un simple contrat d’assurance. Cela demande une stratégie de résilience complète, où chaque action, de l’installation d’un clapet anti-retour à la contestation d’une résiliation, s’inscrit dans une démarche globale visant à protéger votre patrimoine. Pour mettre en pratique ces conseils, l’étape suivante consiste à réaliser un audit complet de votre contrat et de vos mesures de protection actuelles.