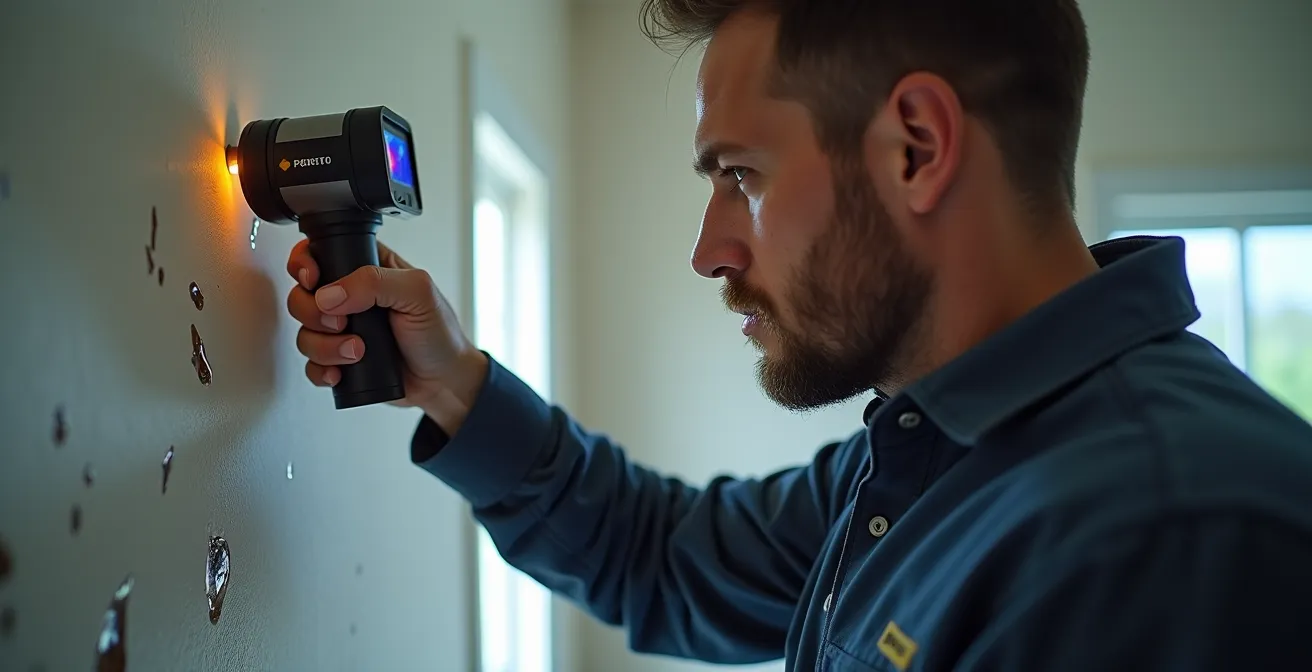
Face à une fuite inaccessible, l’erreur est de croire que la priorité est de casser le mur. La clé de votre indemnisation est de maîtriser le processus et d’imposer une recherche non destructive à votre assureur.
- La convention IRSI désigne un « assureur gestionnaire » unique qui pilote la recherche de fuite pour éviter les conflits.
- La responsabilité (locataire, propriétaire, copropriété) dépend de la localisation du tuyau (privatif vs. commun).
Recommandation : Ne payez jamais une intervention d’urgence sans avoir d’abord contacté l’assistance de votre assurance, qui mandatera un professionnel agréé et évitera les surfacturations.
Une tache d’humidité apparaît sur un mur, le plafond goutte, mais aucune source n’est visible. C’est le début d’un scénario angoissant pour tout occupant, qu’il soit locataire ou propriétaire. Le premier réflexe est souvent d’appeler un plombier en urgence. Face à une fuite inaccessible, la tentation est grande de donner son accord pour « casser » un mur, un sol ou un plafond afin de localiser l’origine du sinistre. Pourtant, cette précipitation est souvent une erreur coûteuse qui complique l’indemnisation.
La gestion d’un dégât des eaux ne se résume pas à trouver qui est responsable. Elle obéit à des règles précises, notamment la convention IRSI (Indemnisation et Recours des Sinistres Immeuble), conçue pour simplifier les démarches. Mais si la véritable clé n’était pas seulement de savoir *qui* paie, mais *comment* la recherche de fuite doit être menée pour être intégralement prise en charge ? L’enjeu est de ne pas transformer un problème de plomberie en un gouffre financier à cause d’une remise en état onéreuse et non couverte.
Cet article va au-delà de la simple question « qui paie ? ». Il vous donne les armes pour piloter votre sinistre, en clarifiant les responsabilités de chacun (locataire, propriétaire, syndic), en démystifiant la convention IRSI et surtout, en vous expliquant comment imposer les bonnes méthodes pour que la facture du plombier, même pour une fuite inaccessible, ne soit plus votre problème.
Pour vous guider à travers ce labyrinthe de responsabilités et de procédures, cet article est structuré pour répondre à chaque étape de votre problème, de la découverte de la fuite à la remise en état finale.
Sommaire : Dégât des eaux et fuite inaccessible : le guide des responsabilités
- Pourquoi refuser la casse du mur avant d’avoir tenté la caméra thermique ?
- Comment la convention IRSI simplifie (ou complique) votre remboursement ?
- Syndic ou Propriétaire : qui est responsable de la colonne montante ?
- L’erreur de payer le plombier d’urgence 500 € sans appeler l’assistance
- Quand lancer les travaux de remise en état : le temps de séchage obligatoire
- PNO vs MRH vacante : laquelle choisir pour un appartement vide entre deux locations ?
- Pourquoi la décennale ne couvre pas vos radiateurs qui fuient au bout de 3 ans ?
- Restauration des embellissements : locataire ou propriétaire, qui règle la peinture après un dégât des eaux ?
Pourquoi refuser la casse du mur avant d’avoir tenté la caméra thermique ?
Face à une fuite non visible, la solution la plus radicale – la destruction d’une cloison ou d’un sol – semble la plus rapide. C’est une erreur stratégique majeure. Les contrats d’assurance habitation modernes reposent sur un principe de minimisation du dommage. Cela signifie que l’assureur privilégiera et couvrira en priorité les méthodes de recherche de fuite qui engendrent le moins de dégâts collatéraux. Exiger une recherche destructive sans avoir exploré les alternatives peut conduire à un refus de prise en charge des frais de remise en état (maçonnerie, carrelage, peinture).
Aujourd’hui, les plombiers spécialisés disposent d’un arsenal technologique non invasif : la caméra thermique pour détecter les variations de température, le gaz traceur injecté dans les canalisations, ou l’écoute électro-acoustique pour localiser le bruit de la fuite. Ces méthodes, bien que potentiellement plus chères à l’acte, sont globalement plus économiques car elles évitent des travaux de réparation importants. Le coût financier d’un dégât des eaux est déjà élevé, avec en moyenne 1 200 € de coût moyen par sinistre en 2024, il est donc crucial de ne pas alourdir la facture avec une destruction prématurée.
Vous avez le droit, et même le devoir, d’exiger de votre assureur que ces méthodes soient tentées en premier. Il s’agit de votre meilleure protection contre des coûts imprévus. Si un professionnel insiste pour une méthode destructive, exigez une justification écrite expliquant pourquoi les techniques non destructives sont inapplicables dans votre cas spécifique.
Cette démarche proactive est la première étape pour transformer un sinistre potentiellement chaotique en une procédure maîtrisée, où vos intérêts financiers sont préservés.
Comment la convention IRSI simplifie (ou complique) votre remboursement ?
La convention IRSI (Indemnisation et Recours des Sinistres Immeuble) est un accord inter-assureurs qui vise à accélérer l’indemnisation des dégâts des eaux et incendies de faible et moyenne intensité. Son principe central est de désigner un assureur gestionnaire unique. C’est lui qui prendra en charge l’organisation de la recherche de fuite et l’indemnisation des dommages, avant de se retourner éventuellement contre les assureurs des autres parties responsables. Pour vous, sinistré, cela signifie que vous n’avez qu’un seul interlocuteur : votre propre assureur (si vous êtes l’occupant) ou celui du propriétaire (si le logement est vacant).
La convention s’applique dès qu’au moins deux sociétés d’assurance adhérentes sont impliquées. La procédure varie ensuite selon le montant estimé des dommages, qui définit deux « tranches » de gestion. Comprendre dans quelle tranche vous vous situez est essentiel pour anticiper les délais et la nécessité ou non d’une expertise.
Voici comment la convention IRSI structure la gestion de votre sinistre, comme le détaille cette analyse comparative des tranches d’indemnisation.
| Montant des dommages | Procédure | Délais moyens | Expertise |
|---|---|---|---|
| Inférieur à 1 600 € HT | Indemnisation directe par l’assureur gestionnaire | 2 à 3 semaines | Pas d’expertise obligatoire |
| Entre 1 600 € et 5 000 € HT | Expertise unique obligatoire avec possibilité de recours entre assureurs | 45 jours maximum pour le rapport | Expert mandaté sous 15 jours |
Application concrète pour un sinistre simple
Sarah, étudiante, subit des dégâts de 1 200 € suite à une fuite du voisin. Comme le montant est inférieur au seuil de 1 600 €, aucune expertise n’est nécessaire. L’assureur de Sarah, désigné « assureur gestionnaire », peut procéder directement à l’indemnisation après constatation via photos et constat amiable. Le dossier est réglé en deux à trois semaines, illustrant l’efficacité de l’IRSI pour les petits sinistres.
En résumé, l’IRSI est une alliée pour les petits sinistres, mais peut complexifier la situation si les dommages sont proches ou dépassent les seuils, rendant l’expertise incontournable.
Syndic ou Propriétaire : qui est responsable de la colonne montante ?
Une fois la fuite localisée, la question de la responsabilité devient centrale. La règle de base est simple : le responsable est le propriétaire de la canalisation défectueuse. La complexité vient de la distinction entre parties privatives et parties communes. Un mauvais diagnostic peut vous amener à engager des frais qui ne vous incombent pas. La jurisprudence et les règlements de copropriété apportent des éclaircissements précieux.
Les canalisations situées à l’intérieur de votre logement, qui desservent exclusivement vos équipements (robinets, douche, radiateurs), sont considérées comme privatives. La responsabilité de leur entretien et réparation incombe au propriétaire de l’appartement (qui peut se retourner contre son locataire en cas de défaut d’entretien). En revanche, les canalisations qui traversent le bâtiment pour desservir plusieurs logements, comme les colonnes montantes ou descendantes d’eau, sont des parties communes. Leur responsabilité relève du syndicat des copropriétaires, représenté par le syndic.
Comme le clarifie cet expert en assurance :
Il est généralement admis que tout tuyau vertical, se trouvant habituellement derrière les murs, est considéré comme faisant appartenant aux parties communes. Les tuyaux horizontaux et/ou apparents sont quant à eux considérés comme faisant partie de l’habitation.
– Groupama, Guide sur la recherche de fuite et l’assurance habitation
Si la fuite provient d’une partie commune, c’est donc au syndic de faire jouer l’assurance de la copropriété et de diligenter les réparations. Votre rôle est de le notifier au plus vite par lettre recommandée avec accusé de réception, en joignant le rapport du plombier si vous en avez un.
En cas de doute, le rapport d’un professionnel de la recherche de fuite, avec photos et schémas, constituera une preuve irréfutable pour orienter les responsabilités.
L’erreur de payer le plombier d’urgence 500 € sans appeler l’assistance
Dans la panique d’un dégât des eaux, le premier réflexe est de chercher « plombier urgence » sur internet et d’appeler le premier numéro. C’est une porte ouverte aux surfacturations. Un montant de 500 € pour une intervention d’urgence peut sembler justifié sur le moment, mais il est souvent bien au-delà des prix du marché. En effet, selon les cas, le tarif se situe entre 100 et 400 € en moyenne pour une recherche de fuite, le montant variant surtout selon la complexité et la technique employée.
La véritable erreur est d’oublier que votre contrat d’assurance habitation inclut une garantie assistance. En contactant le numéro d’assistance de votre assureur (disponible 24/7), vous activez un service clé : la mise en relation avec un réseau de professionnels agréés. Les avantages sont multiples :
- Pas d’avance de frais : L’artisan est payé directement par l’assurance (dans la limite des garanties prévues).
- Tarifs négociés : Les professionnels du réseau appliquent des tarifs maîtrisés, évitant les abus.
- Qualité garantie : Les artisans sont sélectionnés par l’assureur pour leur fiabilité et leur compétence.
En payant directement un artisan non agréé, vous prenez le risque que votre assureur refuse de rembourser la totalité de la facture, estimant le tarif excessif. Vous devrez alors prouver le bien-fondé de la dépense, ce qui est souvent une bataille perdue.
L’efficacité d’une recherche professionnelle non destructive
Un technicien est appelé pour une fuite ayant endommagé un mur. Il n’utilise pas de masse, mais une approche méthodique. D’abord, il inspecte la salle de bain de l’étage supérieur avec une caméra endoscopique. Ensuite, tel un expert scientifique, il pulvérise un colorant fluorescent sur les joints de la douche et fait couler de l’eau chaude. À l’étage inférieur, une caméra thermique révèle la source exacte du problème au niveau de la douche. Le mystère est résolu sans avoir cassé un seul carreau, évitant une recherche destructive et des coûts de réparation élevés.
Gardez ce numéro d’assistance à portée de main ; il est votre meilleur allié en cas de sinistre.
Quand lancer les travaux de remise en état : le temps de séchage obligatoire
La source de la fuite est réparée, l’eau ne coule plus. La tentation est grande de vouloir repeindre et rénover immédiatement pour effacer les traces du sinistre. C’est une erreur qui peut annuler tous vos efforts. Des murs, des sols ou des plafonds qui semblent secs en surface peuvent encore contenir une grande quantité d’humidité à cœur. Repeindre trop tôt revient à emprisonner cette humidité, créant un environnement idéal pour le développement de moisissures, de salpêtre et la dégradation continue des matériaux.
Le temps de séchage est une étape non négociable du processus de remise en état. Sa durée varie de quelques semaines à plusieurs mois selon l’ampleur des dégâts, la nature des matériaux (plâtre, bois, béton) et la ventilation du logement. L’utilisation de déshumidificateurs professionnels peut accélérer le processus, mais ne l’élimine pas. Les experts en assurance exigent généralement que le taux d’humidité des supports soit redescendu sous un certain seuil (souvent autour de 5%) avant de donner leur accord pour les travaux.
Le témoignage de Corinne Cassany, une commerçante dont la boutique a été inondée, est éloquent. Après le sinistre, il lui a fallu attendre près de trois mois avant de pouvoir rouvrir, le temps que l’assureur valide le séchage complet et prenne en charge les travaux, le stock et la perte d’exploitation. Cette attente, bien que stressante, est la garantie d’une réparation durable.
Votre plan d’action avant de repeindre
- Vérifier que la source de la fuite a été réparée et que l’écoulement est totalement stoppé.
- Mesurer le taux d’humidité des murs avec un humidimètre (objectif : moins de 5% d’humidité).
- Attendre l’accord écrit de votre assureur avant d’entamer les travaux de remise en état.
- Documenter l’état des lieux avec photos datées avant, pendant et après séchage.
- Obtenir un procès-verbal de fin de séchage signé par l’expert ou l’artisan.
Ne jamais lancer la remise en état sans le feu vert formel de l’expert ou de l’assureur, au risque de voir la garantie de bonne fin des travaux annulée.
PNO vs MRH vacante : laquelle choisir pour un appartement vide entre deux locations ?
Pour un propriétaire bailleur, un appartement vide entre deux locataires représente une période de risque accru. En l’absence d’un occupant, un dégât des eaux peut se développer pendant des jours, voire des semaines, avant d’être détecté. La question de l’assurance devient alors primordiale. Deux options principales existent : l’assurance Propriétaire Non Occupant (PNO) ou une extension de l’assurance Multirisque Habitation (MRH) pour « logement vacant ». Le choix n’est pas anodin et a des implications majeures en cas de fuite.
L’assurance PNO est spécifiquement conçue pour les bailleurs. Elle couvre la responsabilité civile du propriétaire et les dommages au logement lui-même en l’absence de locataire ou en complément de l’assurance de ce dernier. Son principal avantage est qu’elle offre une couverture continue, sans limite de durée de vacance. L’assurance MRH pour logement vacant, quant à elle, est souvent une clause d’un contrat MRH classique qui étend les garanties pour une période limitée, généralement 90 jours. Passé ce délai, la couverture peut être réduite, voire annulée.
En cas de fuite, c’est l’assurance du bailleur qui est désignée « assureur gestionnaire » au sens de la convention IRSI. La robustesse de son contrat est donc essentielle. L’assurance PNO est souvent plus complète, incluant systématiquement la recherche de fuite et un recours des tiers plus solide.
Le cas du logement vacant et la convention IRSI
Lorsqu’un logement est vacant, ou si le locataire est en défaut d’assurance, c’est l’assurance du propriétaire qui intervient en première ligne pour organiser la recherche de fuite et indemniser les premiers dommages. Dans ce contexte, l’assurance PNO n’est plus une simple option mais devient la protection indispensable du bailleur, lui garantissant d’être couvert sans interruption durant ces périodes critiques de vacance locative.
Le tableau suivant synthétise les différences clés entre les deux options.
| Critère | Assurance PNO | MRH vacante |
|---|---|---|
| Durée de vacance couverte | Illimitée | Généralement 90 jours maximum |
| Recherche de fuite | Souvent incluse | Option à vérifier |
| Garantie recours des tiers | Plus robuste | Standard |
| Avantage fiscal | Déductible des revenus fonciers | Non déductible |
| Coût moyen annuel | 150-300 € | 100-200 € |
Pour une vacance potentiellement longue ou pour une gestion locative professionnelle, l’assurance PNO s’impose comme la solution la plus sûre et la plus complète.
Pourquoi la décennale ne couvre pas vos radiateurs qui fuient au bout de 3 ans ?
Lorsqu’une fuite survient dans un logement neuf ou récemment rénové, le réflexe est souvent d’invoquer la fameuse garantie décennale. Cependant, cette garantie a un champ d’application très précis et ne couvre pas tous les désordres. Un radiateur qui fuit trois ans après l’installation en est l’exemple parfait : il ne relève pas de la décennale, mais d’une autre garantie, la garantie biennale.
Dans le droit de la construction, trois garanties légales se succèdent :
- La garantie de parfait achèvement (1 an) : Elle couvre tous les défauts signalés à la réception des travaux ou apparus dans l’année qui suit.
- La garantie biennale (2 ans) : Aussi appelée « garantie de bon fonctionnement », elle couvre les éléments d’équipement « dissociables » de l’ouvrage (c’est-à-dire qu’on peut les enlever sans détruire le bâti). Cela inclut les radiateurs, la robinetterie, les volets roulants, etc.
- La garantie décennale (10 ans) : Elle ne couvre que les dommages les plus graves, ceux qui compromettent la solidité de l’ouvrage (fissures majeures, risque d’effondrement) ou le rendent « impropre à sa destination » (défaut d’étanchéité majeur rendant le logement inhabitable).
Un radiateur est un élément d’équipement dissociable. S’il fuit au bout de trois ans, il est donc hors du champ de la garantie biennale (limitée à deux ans) et n’affecte pas la solidité de l’ouvrage au sens de la décennale. La réparation de la fuite et les dommages consécutifs relèvent alors du régime classique de l’assurance multirisque habitation (MRH) ou PNO.
La décennale couvre ce qui rend l’ouvrage ‘impropre à sa destination’ comme un effondrement. La biennale couvre les ‘éléments d’équipement dissociables’ comme un radiateur.
– Expert en assurance construction, Guide des garanties construction
Connaître cette distinction vous évite de perdre du temps et de l’énergie à actionner la mauvaise garantie, et vous permet de vous tourner immédiatement vers le bon interlocuteur : votre assureur habitation.
À retenir
- Priorité absolue à la recherche de fuite non destructive pour garantir la prise en charge des frais de remise en état.
- La convention IRSI simplifie la procédure en désignant un assureur gestionnaire unique, qui est votre seul interlocuteur.
- Le respect du temps de séchage avant la remise en peinture est une condition non négociable pour une indemnisation durable.
Restauration des embellissements : locataire ou propriétaire, qui règle la peinture après un dégât des eaux ?
Une fois la fuite réparée et les murs séchés, la dernière étape est la remise en état des embellissements : peintures, papiers peints, parquets flottants… C’est souvent à ce moment que de nouvelles questions sur la prise en charge financière émergent. Qui doit payer pour que le logement retrouve son aspect initial ? La réponse dépend du responsable du sinistre et de l’application d’un concept clé par les assurances : la vétusté.
En principe, c’est l’assurance du responsable de la fuite qui doit indemniser les dommages causés, y compris aux embellissements. Grâce à la convention IRSI, c’est l’assureur gestionnaire (souvent celui de l’occupant du logement sinistré) qui verse l’indemnisation, avant de se retourner contre l’assurance du responsable. Cependant, l’indemnisation n’est que très rarement à 100% de la valeur à neuf. Les assureurs appliquent un abattement pour vétusté pour tenir compte de l’usure normale des matériaux avant le sinistre. Pour des peintures ou papiers peints, cet abattement est généralement de 10% par an.
L’impact de la vétusté sur l’indemnisation
Imaginons une peinture refaite il y a 4 ans. Si un dégât des eaux la détruit, l’assureur va calculer le coût de la réfection à neuf, estimé entre 20 € et 50 € par m² pour la rénovation des murs. Sur ce montant, il appliquera une vétusté de 40% (10% x 4 ans). L’indemnité versée couvrira donc 60% du coût des travaux. Le reste à charge peut être couvert par certaines garanties « valeur à neuf » des contrats haut de-gamme, mais ce n’est pas la norme.
Si le locataire est la victime non responsable, l’indemnité lui est versée et il doit réaliser les travaux. Si les dommages sont importants et que la vétusté laisse un reste à charge conséquent, le propriétaire peut être amené à participer, mais ce n’est pas une obligation légale si les embellissements étaient simplement anciens et non dégradés avant le sinistre.
Pour optimiser votre indemnisation, il est donc primordial d’évaluer votre situation et de vérifier les clauses de votre contrat, notamment la présence d’une option de remboursement en valeur à neuf, avant même qu’un sinistre ne survienne.
Questions fréquentes sur l’indemnisation des recherches de fuite
Qui paie la recherche de fuite dans les parties communes ?
Si la fuite a pour origine les parties communes de votre immeuble, le syndic ou le propriétaire de l’immeuble doit faire intervenir son assurance copropriété et immeuble pour mettre en œuvre les mesures de recherche de la fuite.
Que faire si le syndic refuse d’intervenir ?
Envoyez une mise en demeure par lettre recommandée avec accusé de réception. En cas de péril imminent, vous pouvez engager une procédure de référé d’heure à heure pour forcer une intervention rapide.
Comment prouver que la fuite vient des parties communes ?
Le rapport détaillé du plombier avec photos et schémas devient votre pièce maîtresse. Ce document technique doit clairement identifier l’origine de la fuite et sa localisation précise.