Sous-estimer la valeur de vos biens est la garantie d’être mal indemnisé ; la clé est de constituer un « dossier de preuves » stratégique avant même le sinistre.
- La preuve photographique n’est valide que si elle est datée, non modifiable (métadonnées EXIF) et contextualisée.
- L’évaluation de votre capital doit inclure les coûts « invisibles » (livraison, accessoires) et être réévaluée au coût de remplacement, pas à la valeur d’achat.
Recommandation : Pensez comme un expert en sinistres : chaque bien, même un simple vêtement, doit être chiffré et prouvé, en maîtrisant la différence entre valeur d’usage et coût de remplacement pour choisir les bonnes garanties.
Pour le télétravailleur, le gamer ou le passionné de technologie, le domicile est devenu un sanctuaire high-tech. Entre l’ordinateur surpuissant, les écrans multiples, la console dernière génération et les périphériques spécialisés, la valeur du matériel dépasse vite plusieurs milliers d’euros. Pourtant, face à un sinistre comme un vol ou un dégât des eaux, l’indemnisation se transforme souvent en parcours du combattant, loin des promesses initiales du contrat d’assurance habitation.
Les conseils habituels se limitent souvent à « garder les factures » ou « faire une liste de vos biens ». Ces recommandations, bien que sensées, sont largement insuffisantes face à la réalité d’une expertise d’assurance. L’enjeu n’est pas seulement de lister ce que vous possédez, mais de pouvoir le prouver de manière irréfutable, et surtout, de l’avoir valorisé correctement en amont. Une erreur d’évaluation ou une preuve jugée irrecevable peut réduire votre indemnisation de moitié, voire plus.
Mais si la véritable clé n’était pas de subir la procédure, mais de la maîtriser ? Si au lieu de simplement « faire un inventaire », vous appreniez à constituer un véritable dossier de preuves stratégique, en anticipant les exigences et les pièges des contrats ? C’est cette approche proactive qui fait toute la différence. Il s’agit de penser non plus comme un simple assuré, mais comme un gestionnaire de risque pour votre propre patrimoine mobilier.
Cet article vous guidera à travers les étapes cruciales pour transformer cette corvée administrative en un avantage stratégique. Nous verrons comment créer des preuves incontestables, évaluer vos biens sans rien omettre, comprendre les subtilités contractuelles entre objets précieux et usuels, et arbitrer intelligemment sur des options clés comme la valeur à neuf.
Sommaire : Protéger son patrimoine mobilier high-tech à domicile
- Pourquoi prendre des photos de vos biens vaut de l’or en cas de vol ?
- Comment évaluer le montant de vos meubles et vêtements sans rien oublier ?
- Objets précieux vs Objets usuels : quelle distinction pour les bijoux de famille ?
- L’erreur de déclarer 20 000 € de mobilier quand on en a pour 40 000 €
- Quand rentrer votre mobilier de jardin : les dates d’exclusion hivernale
- Pourquoi assurer votre stock à sa valeur d’achat est une erreur stratégique ?
- Pourquoi vos relevés bancaires et photos de vacances sont vos meilleures preuves ?
- Valeur à neuf du foyer après un sinistre majeur : l’option vaut-elle le surcoût après 5 ans d’équipement ?
Pourquoi prendre des photos de vos biens vaut de l’or en cas de vol ?
Face à un sinistre, le principe est simple : c’est à l’assuré de prouver ce qu’il a perdu. Une simple liste de biens, aussi détaillée soit-elle, n’a que peu de poids sans éléments tangibles pour la corroborer. Les factures sont idéales, mais incomplètes. Qui conserve la facture d’un vêtement acheté il y a trois ans ou d’un meuble reçu en cadeau ? C’est ici que la preuve visuelle devient votre meilleur atout, à condition de la constituer de manière stratégique pour la rendre incontestable aux yeux de l’expert.
L’objectif n’est pas de créer un catalogue artistique, mais un dossier de preuves horodaté et sécurisé. Une photo prise avec un smartphone moderne contient des métadonnées EXIF (date, heure, modèle de l’appareil) qui agissent comme un premier niveau d’authentification. Une vidéo où vous commentez ce que vous filmez, en montrant les numéros de série de votre matériel informatique, renforce encore la crédibilité. Il ne s’agit plus d’une simple image, mais d’une déclaration de patrimoine visuelle.
Le stockage de ces preuves est tout aussi crucial. Conserver ces fichiers uniquement sur le disque dur de votre ordinateur est une erreur, car celui-ci peut être volé ou détruit lors du sinistre. La solution est de les archiver sur un service cloud sécurisé (comme Google Drive, iCloud ou Dropbox). Cela garantit non seulement leur pérennité, mais fournit également un horodatage externe, renforçant leur valeur probante. Cette discipline transforme de simples photos en un argumentaire solide pour défendre la valeur de votre patrimoine.
Votre plan d’action pour un inventaire visuel incontestable
- Prise de vue globale et détaillée : Photographiez chaque pièce dans son ensemble, puis chaque objet de valeur (PC, console, écran, bijoux) individuellement sous plusieurs angles.
- Création d’une preuve vidéo : Réalisez une visite filmée complète de votre logement. Ouvrez les placards et tiroirs, commentez les objets de valeur et montrez les numéros de série visibles.
- Préservation des métadonnées : Ne modifiez pas les photos avec des logiciels qui suppriment les données EXIF. Ces informations (date, heure) sont une preuve d’antériorité.
- Archivage sécurisé et externe : Stockez immédiatement toutes les photos et vidéos sur un service cloud. Créez un dossier dédié (« Preuves Assurance Habitation ») pour un accès facile.
- Centralisation des justificatifs : Scannez ou photographiez toutes vos factures, certificats d’authenticité et garanties, puis classez-les dans un sous-dossier numérique associé à vos preuves visuelles.
Comment évaluer le montant de vos meubles et vêtements sans rien oublier ?
L’une des erreurs les plus fréquentes est de sous-estimer la valeur totale de son capital mobilier. On pense spontanément aux gros postes comme le canapé ou le matériel high-tech, mais on oublie la valeur cumulée des « petits » objets. Le contenu d’une garde-robe, les livres, la vaisselle, le linge de maison… Additionnés, ces biens représentent souvent des milliers d’euros. Une évaluation « à la louche » est la garantie d’être mal assuré et donc mal indemnisé.
La méthode la plus fiable est de procéder de manière systématique, pièce par pièce, tiroir par tiroir. Pour chaque pièce, listez l’ensemble du mobilier. Pour les contenus comme les vêtements ou les livres, travaillez par lots. Au lieu de lister chaque T-shirt, créez des profils types : « Contenu tiroir 1 : 15 T-shirts de marque X, valeur moyenne 25€/unité = 375€ ». Cette approche est bien plus précise qu’une estimation globale et beaucoup plus défendable face à un expert.
Cette organisation méthodique de vos biens personnels facilite grandement leur évaluation précise pour l’assurance.
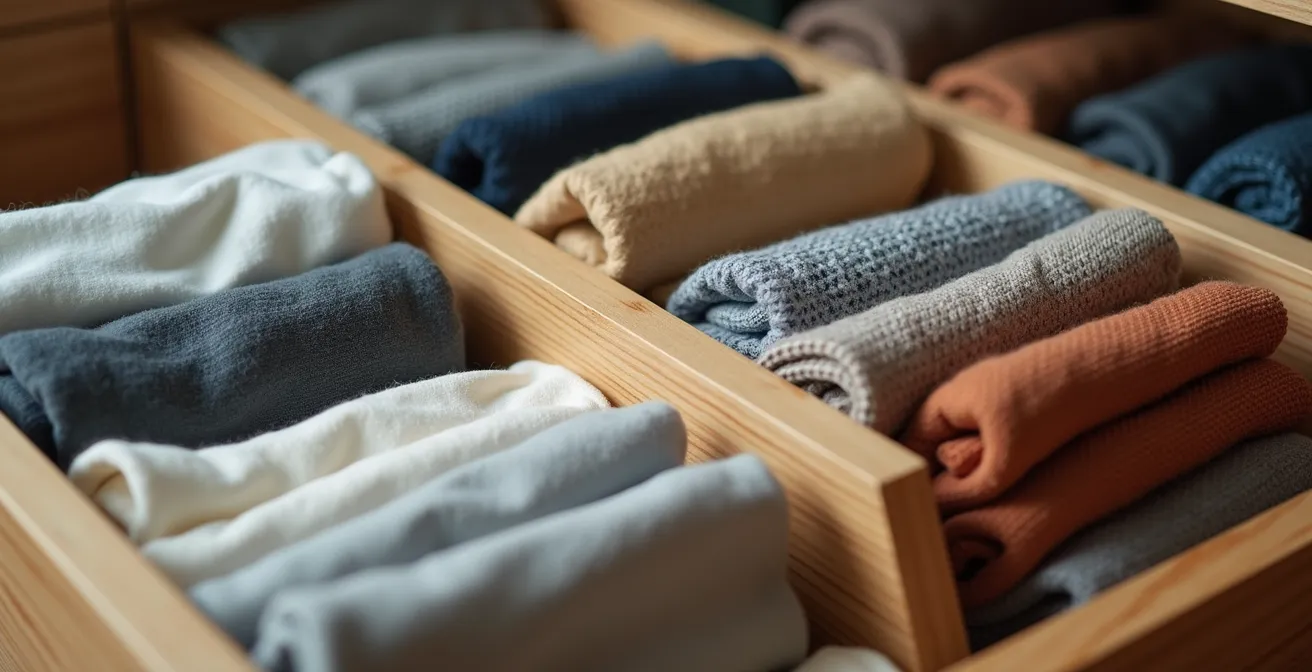
N’oubliez pas d’inclure les coûts « invisibles » qui sont pourtant bien réels. Un meuble n’est pas juste son prix d’achat ; c’est aussi ses frais de livraison et potentiellement de montage. Ces coûts annexes font partie de sa valeur de remplacement et doivent être inclus dans votre calcul. En cas de sinistre total, vous devrez les débourser à nouveau. Les ignorer dans votre déclaration de capital, c’est accepter de les prendre à votre charge. Par exemple, un exemple concret montre qu’une sous-évaluation de 10 000€ sur 30 000€ de biens laisse un reste à charge conséquent pour l’assuré.
Objets précieux vs Objets usuels : quelle distinction pour les bijoux de famille ?
Tous les biens de votre logement ne sont pas logés à la même enseigne par votre contrat d’assurance. Une distinction fondamentale est faite entre le « mobilier usuel » et les « objets de valeur » (parfois appelés « objets précieux »). Comprendre cette classification est vital, car les règles d’indemnisation, les plafonds et les exigences de preuve diffèrent radicalement. Ignorer cette nuance peut conduire à une indemnisation dérisoire pour vos biens les plus chers.
Le mobilier usuel regroupe l’ensemble de vos biens courants : meubles, électroménager, vêtements, matériel informatique standard. Leur valeur est couverte par le capital mobilier global que vous déclarez. Les objets de valeur, quant à eux, sont des biens spécifiques qui dépassent un certain seuil de valeur unitaire fixé par le contrat (souvent autour de 2000-3000 €). Cela inclut typiquement les bijoux, les œuvres d’art, les tapis de grande valeur ou les collections. Le tableau suivant, basé sur les pratiques courantes des assureurs, synthétise cette distinction cruciale.
| Critère | Objets usuels | Objets précieux |
|---|---|---|
| Seuil de valeur unitaire | Moins de 3000€ pièce | Plus de 3000€ pièce |
| Déclaration à l’assureur | Dans le capital mobilier global | Déclaration spécifique obligatoire |
| Plafond d’indemnisation | Limite du capital mobilier déclaré | Limite spécifique ou % du capital |
| Justificatifs requis | Factures recommandées | Expertise ou certificat de valeur exigé |
| Exemples types | Mobilier courant, électroménager | Bijoux, tableaux, collections d’art |
| Option valeur agréée | Non applicable | Recommandée pour éviter contestation |
Une nouvelle zone grise contractuelle émerge avec les collections modernes. Des sneakers en édition limitée, des sacs à main de luxe, des cartes Pokémon rares ou des sets Lego de collection peuvent atteindre des valeurs considérables. Ils ne rentrent pas toujours dans la définition classique des « objets de collection » des contrats. Pour ces « nouveaux objets de valeur », il est impératif d’interroger son assureur et de souscrire, si nécessaire, une extension de garantie spécifique pour s’assurer qu’ils sont correctement couverts. Pour un bijou de famille sans facture, la démarche consiste à le faire expertiser par un bijoutier ou un commissaire-priseur pour obtenir un certificat de valeur, qui se substituera à la facture.
L’erreur de déclarer 20 000 € de mobilier quand on en a pour 40 000 €
Déclarer un capital mobilier inférieur à sa valeur réelle est une erreur stratégique aux conséquences dévastatrices. Beaucoup d’assurés le font, pensant à tort réduire leur prime d’assurance. Ils imaginent qu’en cas de sinistre partiel, par exemple un vol de 5 000 €, ils seront remboursés intégralement tant que le montant est inférieur au capital déclaré de 20 000 €. C’est un très mauvais calcul qui ignore un mécanisme fondamental de l’assurance : la règle proportionnelle de capitaux.
Ce principe est simple et punitif. Si l’expert, après sinistre, constate que votre capital réel (40 000 €) est le double de votre capital déclaré (20 000 €), il conclut que vous n’étiez assuré qu’à 50%. Par conséquent, votre indemnité sera réduite dans la même proportion. Pour un préjudice de 5 000 €, vous ne toucherez pas 5 000 €, mais seulement 2 500 € (50% de 5 000 €), moins la franchise. La sous-assurance vous pénalise doublement : vous payez une prime pour une couverture incomplète et vous subissez une perte financière importante en cas de sinistre.
Ce déséquilibre entre la valeur déclarée et la valeur réelle est un pari perdant pour l’assuré.
L’économie réalisée sur la prime annuelle est dérisoire comparée au risque financier encouru. Selon les experts du secteur, en cas de sous-évaluation de 50% du capital, la règle proportionnelle entraîne une réduction d’indemnité de 50% sur le montant du sinistre. Il est donc absolument primordial de procéder à une évaluation juste et exhaustive de ses biens et de mettre à jour son contrat à chaque nouvel achat important. Payer quelques euros de plus par an pour une couverture adéquate est un investissement bien plus judicieux que de risquer de perdre des milliers d’euros.
Quand rentrer votre mobilier de jardin : les dates d’exclusion hivernale
Le jardin ou la terrasse sont des extensions de votre espace de vie, et le mobilier qui s’y trouve (table, chaises, barbecue, trampoline) représente une valeur non négligeable. Cependant, sa couverture par l’assurance habitation n’est pas acquise toute l’année. La plupart des contrats intègrent une clause d’exclusion hivernale qui suspend la garantie contre le vol pour les biens laissés à l’extérieur durant une période définie.
Cette période s’étend généralement du 1er novembre au 31 mars, mais les dates exactes peuvent varier. Durant ces mois, si votre salon de jardin non sécurisé est volé, l’assureur est en droit de refuser toute indemnisation. Il considère que vous n’avez pas pris les mesures de précaution raisonnables (un « manque de diligence ») pour protéger vos biens face à un risque accru durant la basse saison. Pour rester couvert, vous devez donc prendre des mesures actives avant l’arrivée de l’hiver.
L’hivernage de votre mobilier extérieur n’est donc pas seulement une question d’entretien, mais une condition pour maintenir vos garanties d’assurance. Voici les actions clés à entreprendre :
- Identifier la période d’exclusion : La première étape est de consulter votre contrat pour connaître les dates précises de la période d’hivernage (souvent du 1er novembre au 31 mars).
- Rentrer le mobilier léger : Tout ce qui peut être déplacé (chaises, tables pliantes, petits barbecues) doit être rangé dans un local fermé à clé (garage, abri de jardin, cave).
- Sécuriser les objets lourds : Pour les éléments impossibles à rentrer (barbecue en dur, table en pierre), il est conseillé de les sécuriser au maximum avec des bâches de protection et, si possible, un système d’ancrage ou un cadenas.
- Vérifier les dépendances : Assurez-vous que votre abri de jardin est bien considéré comme une dépendance couverte par votre contrat et qu’il est correctement verrouillé.
- Souscrire une extension : Pour les équipements fixes de grande valeur comme les portiques, les spas ou les trampolines, une extension de garantie « aménagements extérieurs » est souvent nécessaire pour une couverture optimale toute l’année.
Pourquoi assurer votre stock à sa valeur d’achat est une erreur stratégique ?
Pour un passionné de high-tech, le matériel informatique est au cœur du patrimoine mobilier. Or, c’est aussi la catégorie de biens qui subit la dépréciation la plus rapide. Un PC gamer assemblé pour 2000 € il y a trois ans n’a plus la même valeur aujourd’hui. L’erreur commune est de continuer à l’assurer sur la base de sa facture d’achat, en ignorant le concept de vétusté appliqué par les assureurs.
La vétusté est la perte de valeur d’un bien due à son âge, à son usure et à l’obsolescence technologique. En cas de sinistre, l’assureur ne vous rembourse pas le prix d’achat, mais la « valeur d’usage » du bien au jour du sinistre. Cette valeur est calculée en déduisant un pourcentage de vétusté de sa valeur de remplacement à neuf. Pour le matériel informatique, ce taux est particulièrement élevé, pouvant atteindre 30% par an. Cela signifie qu’un ordinateur peut perdre la quasi-totalité de sa valeur assurable en 3 à 5 ans, même s’il est encore parfaitement fonctionnel.
Le tableau suivant, basé sur les barèmes moyens des assureurs, illustre la rapidité de cette dépréciation. Ces chiffres montrent clairement pourquoi baser son évaluation sur le prix d’achat initial est une illusion.
| Type de bien | Taux de vétusté annuel | Durée de vie moyenne | Valeur résiduelle après 5 ans |
|---|---|---|---|
| Matériel informatique | 30% par an | 3-5 ans | 17% de la valeur initiale |
| Électroménager / Hi-Fi | 20% par an | 5-7 ans | 33% de la valeur initiale |
| Mobilier classique | 10% par an | 10-15 ans | 59% de la valeur initiale |
| Vêtements | 20-25% par an | 3-5 ans | 24% de la valeur initiale |
L’enjeu est donc de ne pas raisonner en « valeur d’achat », mais en coût de remplacement fonctionnel. La question à se poser n’est pas « combien a coûté mon PC ? », mais « combien coûterait aujourd’hui un PC offrant des performances équivalentes ? ». C’est cette valeur qui doit guider votre évaluation et le choix de vos garanties, notamment l’option « valeur à neuf » que nous aborderons plus loin. Pour les télétravailleurs, attention : si le matériel est utilisé à des fins professionnelles, il est souvent exclu des contrats habitation classiques et requiert une assurance professionnelle dédiée.
Pourquoi vos relevés bancaires et photos de vacances sont vos meilleures preuves ?
Constituer un dossier de preuves solide repose sur la diversification et la complémentarité des pièces. La facture prouve l’achat, mais pas que vous possédiez encore le bien au moment du sinistre. Une photo de l’objet seul prouve son existence, mais pas forcément qu’il vous appartient. La stratégie la plus efficace consiste à créer un faisceau d’indices en combinant différentes natures de preuves pour rendre votre déclaration « quasi-inattaquable ».
La première combinaison gagnante est le duo relevé bancaire et photo contextuelle. Le relevé bancaire, facilement accessible depuis votre espace client, prouve l’achat (date, montant, vendeur). Il est une alternative puissante lorsque la facture a été perdue. Mais il doit être complété par la preuve de la possession. C’est là que vos photos personnelles, même celles de vacances ou de soirées entre amis, deviennent précieuses. Une photo où l’on vous voit utiliser votre ordinateur portable, où votre console est visible en arrière-plan du salon, est une preuve d’usage et de possession datée et difficilement contestable.
Ne négligez pas non plus les preuves indirectes. Les boîtes d’origine, les manuels d’utilisation, les câbles spécifiques ou les certificats de garantie, s’ils apparaissent sur une photo de votre bureau ou d’un placard, corroborent la possession du bien principal. Comme le rappellent constamment les experts en assurance, la charge de la preuve incombe à l’assuré. L’experte Line Crevier du Bureau d’assurance du Canada le formule ainsi :
C’est à l’assuré de faire la preuve de ce qu’il a perdu. Une vidéo ou des photos, c’est une forme de preuve.
– Line Crevier, Bureau d’assurance du Canada (BAC)
L’approche idéale est de centraliser toutes ces pièces (scans de factures, relevés bancaires, photos contextuelles, vidéos d’inventaire) dans un dossier unique sur un service cloud. En cas de sinistre, vous n’aurez pas à chercher frénétiquement des justificatifs ; votre dossier sera prêt, complet et immédiatement accessible.
À retenir
- Votre inventaire n’est pas une simple liste, mais un dossier de preuves stratégique combinant factures, photos datées et vidéos pour être incontestable.
- La sous-évaluation de votre capital mobilier entraîne une double peine en cas de sinistre via la règle proportionnelle, réduisant votre indemnité même pour un dommage partiel.
- Pour le matériel high-tech à forte dépréciation, l’option « valeur à neuf » est un arbitrage coût/bénéfice crucial à analyser, et non un simple confort.
Valeur à neuf du foyer après un sinistre majeur : l’option vaut-elle le surcoût après 5 ans d’équipement ?
L’option « rééquipement à neuf » ou « valeur à neuf » est l’une des garanties les plus importantes pour protéger son patrimoine mobilier, en particulier pour les biens technologiques. Sans cette option, l’indemnisation se base sur la valeur d’usage, c’est-à-dire la valeur de remplacement à neuf moins la vétusté. Avec l’option, l’assureur vous indemnise sur la base du coût de remplacement par un bien neuf équivalent, sans appliquer de décote pour l’usure. Mais cette garantie a un coût, qui s’ajoute à votre prime annuelle. La question est donc : cet investissement est-il rentable ?
La réponse dépend entièrement de la composition de votre mobilier. Pour un parc informatique, la rentabilité est quasi systématique. Prenons l’exemple d’un PC à 2000 € avec une vétusté appliquée de 75% après 4 ans. Sa valeur d’usage n’est plus que de 500 €. La perte pour vous est de 1500 €. Si le surcoût de l’option valeur à neuf est de 80 € par an, sur 4 ans, elle vous aura coûté 320 €. L’arbitrage est clair : un coût de 320 € pour éviter une perte de 1500 € est un excellent calcul. Pour des biens à faible dépréciation comme des meubles anciens de valeur, l’option est moins prioritaire.
Le tableau suivant, basé sur des profils types, aide à visualiser la pertinence de cette option en fonction de votre situation personnelle.
| Profil | Composition du mobilier | Surcoût annuel option | Économie potentielle sur sinistre | Recommandation |
|---|---|---|---|---|
| Jeune actif Tech | 70% électronique/informatique | 80-100€ | 3000-5000€ | Indispensable |
| Famille équipée | Mix électroménager/mobilier | 60-80€ | 2000-3000€ | Recommandée |
| Senior patrimoine | 80% mobilier ancien/art | 50-70€ | Variable | Optionnelle |
Attention cependant aux limites contractuelles. De nombreux contrats cessent d’appliquer la garantie valeur à neuf pour les biens dépassant un certain âge (souvent entre 7 et 10 ans). Il est donc crucial de vérifier ce point dans les conditions générales. Le choix de cette option n’est pas un automatisme, mais un arbitrage risque/coût éclairé. Pour une personne dont le patrimoine est majoritairement composé de matériel high-tech récent, ne pas la souscrire est une prise de risque financier considérable.
Pour passer de la théorie à la pratique, l’étape suivante consiste à auditer votre contrat d’assurance actuel avec cette nouvelle grille de lecture et à commencer méthodiquement votre inventaire visuel dès aujourd’hui.